GASTRONOMIA I HOTELARSTWO · PRAKTYKA ZARZĄDZANIA
Liczby mają wspierać gościnność
Wskaźniki gastronomiczne wykorzystuję do podejmowania decyzji o cenach, kosztach, organizacji pracy i sprzedaży. Chcę wiedzieć, ile surowca przypada na wydane śniadanie, które dania przynoszą największą marżę i jak dopasować obsadę do ruchu gości. W hotelu dokładam do tego skuteczność sprzedaży pobytów, dostępność telefoniczną oraz koszty poszczególnych działów.
Maciej Straus · aktualizacja: 29 października 2026 r.

Przy każdym wyniku pytam o przyczynę i możliwość działania. Czy wzrost kosztu wynika z droższych zakupów, większych porcji, strat czy sposobu ewidencji? Co kierownik może zmienić i po czym poznamy efekt tej decyzji? Właśnie tak pracuję ze wskaźnikami: łączę liczby z procesami, odpowiedzialnością zespołu i doświadczeniem gościa. W tym artykule pokazuję wzory, przykłady obliczeń oraz sposób ich interpretacji w codziennym zarządzaniu.
Z praktyki · „Pan Cyferka”
W pracy z zespołem liczby są dla mnie punktem wyjścia do rozmowy. Kiedyś usłyszałem, że jako „Pan Cyferka” powinienem rozejrzeć się za bankowością. Analizuję dane, żeby lepiej rozumieć codzienną pracę i podejmować decyzje, które wspierają gościnność, komfort ludzi oraz ich zaufanie do menedżera.
01 / W PRAKTYCE
Zanim policzysz: ustal, co porównujesz
W przykładach obliczeniowych przyjmuję kwoty netto, bez VAT. Przychody, koszty i liczba obsłużonych gości muszą dotyczyć tego samego okresu. Nie porównuję przychodu brutto z kosztem netto ani zakupów z jednego miesiąca ze sprzedażą z następnego.
Przy każdym wskaźniku zapisuję źródło danych, jednostkę i zasady liczenia. Pokój sprzedany przez trzy noce to trzy pokojonoce. Jeden rachunek może obejmować cztery osoby. Wydanie produktu z magazynu nie zawsze oznacza jego zużycie.
Warto porównywać podobne dni tygodnia, pory posiłków i segmenty gości. Gdy mianownik wynosi zero, wynik oznaczam jako brak możliwości obliczenia. Przykłady liczbowe wyjaśniają rachunek; nie wyznaczają celu dla każdego hotelu.
02 / W PRAKTYCE
APD — analiza profitowości dań
Przy daniach à la carte zestawiam popularność z marżą kwotową. W tej analizie marża porcji to cena netto minus koszt jej surowca. Pozostaje z niej pokryć pracę i inne koszty; nie nazywam jej zyskiem netto.
Porównuję dania w jednej kategorii i okresie. Popularność oznacza udział w liczbie sprzedanych porcji, a nie w wartości sprzedaży. Zanim podzielę menu na grupy, zapisuję progi.
Przykład demonstracyjny: cztery wymyślone dania główne, ceny, koszty i ilości. To dane przyjęte do obliczeń, a nie wyniki prowadzonej restauracji.
| Danie | Cena netto | Surowiec | Marża porcji | Porcje | Udział |
|---|---|---|---|---|---|
| A · Pierogi z grzybami | 50 zł | 18 zł | 32 zł | 160 | 40% |
| B · Kurczak z warzywami | 58 zł | 22 zł | 36 zł | 40 | 10% |
| C · Makaron pomidorowy | 38 zł | 17 zł | 21 zł | 180 | 45% |
| D · Kotlet z ziemniakami | 42 zł | 22 zł | 20 zł | 20 | 5% |
Tylko w tym przykładzie przyjmuję próg popularności 25% oraz marży 27,25 zł — średnią prostą marż czterech dań. Wynik równy progowi zaliczam do grupy wysokiej.
| Marża | Wysoka popularność | Niska popularność |
|---|---|---|
| Wysoka | A · nasze gwiazdy | B · warto sprawdzić ekspozycję i rekomendacje |
| Niska | C · „dojne krowy” | D · „złe psy” |
Gwiazd pilnuję pod względem dostępności i jakości. Przy C sprawdzam recepturę, porcję i cenę. Przy B pytam, dlaczego goście go nie wybierają. Przy D szukam przyczyny słabego wyniku. APD pomaga planować menu; decyzji nie podejmuję wyłącznie na podstawie nazwy grupy.
Na macierzy nie widać wszystkiego. Danie z niższą marżą może przyciągać gości, sprzedawać napoje lub odpowiadać na ważną potrzebę. Z kolei wysoka marża porcji nie pomoże, gdy przygotowanie blokuje kuchnię. Te obserwacje dokładam do liczb, zamiast oczekiwać, że tabela sama podejmie decyzję za zespół.
03 / W PRAKTYCE
AFC — przeciętny wydatek gościa w gastronomii
Rachunki restauracyjne są księgą wiedzy, ale i tajemnic. Inne wnioski wyciągnę z lunchu, inne z kolacji. Najpierw muszę jednak odróżnić gościa od rachunku.
AFC w tym zestawieniu = przychód gastronomii / liczba obsłużonych gości. Jednostka: zł/gościa. Średni rachunek liczę osobno: przychód / liczba rachunków.
| Okres | Przychód netto | Goście | Zł/gościa |
|---|---|---|---|
| Cały dzień | 16 221 zł | 228 | 71,14 zł |
| Lunch | 4922 zł | 97 | 50,74 zł |
| Kolacja | 11 299 zł | 131 | 86,25 zł |
Nie wyciągam średniej dziennej jako prostej średniej lunchu i kolacji: liczba gości jest różna. Rozdzielam też sprzedaż baru i kuchni. Wzrost wydatku gościa może wynikać z cen, napojów albo innych zamówień. Dopiero z tym kontekstem rozmawiam o promocjach, rentowności oraz wynagrodzeniu kelnerów i barmanów.
04 / W PRAKTYCE
CAB — jak policzyć koszt śniadania w hotelu?
Chcę wiedzieć, ile surowca przypada na jedno wydane śniadanie. To pomaga ocenić relację kosztu do ceny. Nie jest jednak pełnym kosztem śniadania, bo nie obejmuje pracy ani pozostałych kosztów.
CAB = koszt zużytego surowca śniadaniowego / liczba wydanych śniadań. Jednostka: zł/śniadanie. Liczę faktycznie wydane śniadania, a nie same rezerwacje pokoi. Ustalam również zasady ujęcia posiłków dzieci i posiłków bez odrębnej opłaty.
Zachowajmy liczby z przykładu: 52 800 zł przychodu, 17 622 zł kosztu surowca i 960 śniadań. Dla spójności obliczeń wszystkie kwoty traktujemy jako netto.
- Średni przychód: 52 800 / 960 = 55 zł na śniadanie.
- Koszt surowca: 17 622 / 960 = 18,36 zł na śniadanie.
- Udział surowca: 17 622 / 52 800 × 100% = 33,38%.
- Nadwyżka po surowcu: (52 800 − 17 622) / 960 = 36,64 zł na śniadanie.
Przy bufecie koszt powstaje również wtedy, gdy część przygotowanego jedzenia nie trafia na talerz gościa. Dlatego zapisuję straty i zasady rozliczania niewykorzystanych produktów. Rozdzielam też surowiec na śniadania od produktów zużytych na inne posiłki. Bez tego koszt jednej usługi może zostać obciążony zapotrzebowaniem całej kuchni.
Wynik 36,64 zł pozostaje ważny, ale oznacza kwotę na pokrycie pracy i innych kosztów, nie koszt surowca ani zysk netto. Gdy śniadanie jest częścią pakietu, potrzebuję uzgodnionego przypisania przychodu. Cena z cennika nie zastępuje przychodu faktycznie uzyskanego.
05 / W PRAKTYCE
Food cost, labor cost i prime cost — trzy powiązane liczby
Food cost [%] = koszt zużytego surowca / odpowiadający mu przychód ze sprzedaży × 100%. Koszt zużycia wymaga uwzględnienia zapasu początkowego, zakupów, zapasu końcowego i przesunięć. Sam zakup większej partii nie oznacza zużycia jej w tym miesiącu.
Labor cost [%] = uzgodniony koszt pracy / przychód × 100%. W zakresie kosztu określam wynagrodzenia i obciążenia pracodawcy, a także sposób ujęcia usług personelu zewnętrznego.
Prime cost [%] = (koszt surowca + koszt pracy) / przychód × 100%. Nie dodaję bez zastanowienia procentów policzonych od różnych przychodów.
Demonstracyjnie do poprzedniego przykładu przyjmijmy 18 000 zł kosztu pracy przypisanego śniadaniom. Labor cost wyniesie 34,09%, a prime cost: (17 622 + 18 000) / 52 800 × 100% = 67,47%. Pozostała kwota nadal musi pokryć inne koszty. Nie przenoszę tych wartości jako celu do każdej restauracji; najpierw sprawdzam zakres kosztów i model obsługi.
Receptura pokazuje oczekiwany koszt przy zadanej porcji. Zestawienie magazynowe pokaże to, co faktycznie ubyło. Różnica może skierować rozmowę na wielkość porcji, straty, ceny zakupowe albo sposób ewidencji. Najpierw sprawdzam dane, zanim uznam, że ktoś źle gospodaruje produktem. Koszt napojów odnoszę do sprzedaży napojów, a nie do dowolnie wybranego całego obrotu.
06 / W PRAKTYCE
SPMH — sprzedaż na roboczogodzinę
SPMH = przychód netto / łączna liczba roboczogodzin zespołu. Jednostka: zł/roboczogodzinę. Pięć osób pracujących po osiem godzin daje 40 roboczogodzin, nie osiem.
Przykład demonstracyjny: 18 000 zł sprzedaży przy 120 roboczogodzinach daje 150 zł na roboczogodzinę. Ustalam, czy raport obejmuje kuchnię i salę, oraz czy liczę godziny płatne, czy przepracowane. Nie zmieniam zakresu między okresami.
SPMH pomaga rozmawiać o grafiku i dopasowaniu obsady do popytu. Wysoki wynik nie przesądza jednak o dobrej organizacji: może towarzyszyć przeciążeniu ludzi i pogorszeniu obsługi. Dlatego patrzę również na czas oczekiwania, reklamacje i jakość doświadczenia gościa.
Nie przeliczam SPMH na procent. Do udziału kosztu pracy w przychodzie służy labor cost. Oba wyniki warto zestawić, bo podobna sprzedaż na godzinę może powstawać przy innym koszcie obsady.
07 / W PRAKTYCE
RevPASH — przychód na dostępne miejsce i godzinę
RevPASH = przychód netto w analizowanym okresie / dostępne miejscogodziny. Przy stałej liczbie miejsc mianownik to liczba dostępnych miejsc × liczba godzin. Jednostka: zł/(miejsce·godzina).
Przykład demonstracyjny: restauracja z 80 dostępnymi miejscami uzyskuje 7200 zł w trzy godziny. RevPASH = 7200 / (80 × 3) = 30 zł na dostępną miejscogodzinę.
To uzupełnienie AFC. Wyższy wydatek gościa nie musi oznaczać lepszego wykorzystania sali, jeżeli posiłek zajmuje znacznie więcej czasu. Porównuję podobne pory i dni. Gdy część sali jest zamknięta, uwzględniam rzeczywiście dostępną pojemność.
Przy krótkich przedziałach sposób przypisania sprzedaży ma znaczenie: cały rachunek wrzucony do godziny otwarcia może zniekształcić obraz posiłku trwającego dłużej. RevPASH pokazuje przychód, więc do oceny wyniku nadal potrzebuję kosztów.

SZERSZY OBRAZ HOTELU
Spójrz także na wynik całego hotelu
OCC, ADR, RevPAR, GOP i TRevPOR pomagają połączyć sprzedaż pokoi, gastronomię i pozostałe usługi. Zobacz, jak czytać raporty oraz oceniać rentowność obiektu.
08 / W PRAKTYCE
CTC (call to company) — czy gość może się do nas dodzwonić?
Odebrane i skutecznie przekierowane rozmowy zaliczam do obsłużonych. Każde unikalne połączenie liczę tylko raz.
Mierzę połączenia zewnętrzne do recepcji, sprzedaży i SPA, ale również wewnętrzne. Pomyśl, co czuje gość, który podczas pobytu kolejny raz nie może dodzwonić się do SPA albo recepcji. To konkretne doświadczenie, którego nie zobaczę w samym raporcie przychodu.
Obsłużone połączenia [%] = liczba unikalnych połączeń obsłużonych / liczba wszystkich kwalifikowanych połączeń przychodzących × 100%.
Analogicznie liczę udział nieodebranych. Przekierowanie zakończone odebraniem rozmowy jest obsłużeniem; samo uruchomienie przekierowania jeszcze nim nie jest. Ustalam też, jakie numery, godziny i połączenia wewnętrzne obejmuje raport.
Przykład obliczeniowy: na 1000 połączeń obsłużyliśmy 580, w tym 150 po skutecznym przekierowaniu. Wynik to 58% obsłużonych i 42% nieodebranych. Tych 150 rozmów nie dodaję ponownie.
Podczas niektórych audytów widzę, że hotel nie odbiera 42% rozmów w każdy czwartek i piątek. Dlatego poza wynikiem miesięcznym sprawdzam dzień tygodnia i godzinę. Konia z rzędem temu, kto wie, jak pobrać raport z centrali! Rozwiązania VoIP mogą ułatwić pomiar, ale ktoś musi z niego korzystać. Zobacz też mój tekst o RODO w hotelu.

09 / W PRAKTYCE
DP% — rentowność działu, a nie sam przychód
Ten wynik pomaga mi rozmawiać z kierownikiem o dochodowości działu, a nie wyłącznie o sprzedaży i satysfakcji gości. Największy plus, poza finansowym, widzę w rozwoju lidera i większej świadomości jego codziennych decyzji.
DP% = wynik działu / przychód działu × 100%.
Wynik działu rozumiem tu jako przychód pomniejszony o uzgodnione koszty działowe. Trzeba wskazać, czy obejmują surowiec, pracę, wyposażenie i przypisane koszty wspólne. Ten sam zakres musi obowiązywać w kolejnych okresach. DP% nie jest automatycznie marżą zysku netto hotelu.
Wysoki procent małego działu nie oznacza jeszcze największego wkładu kwotowego. Patrzę na procent i złotówki obok siebie. Wykorzystuję tę wiedzę do rozmowy o grafikach, polityce cenowej i wynagrodzeniach. Wcześniej sprawdzam jednak, na które koszty kierownik rzeczywiście ma wpływ.
10 / W PRAKTYCE
ESP — efektywność sprzedażowa pracownika
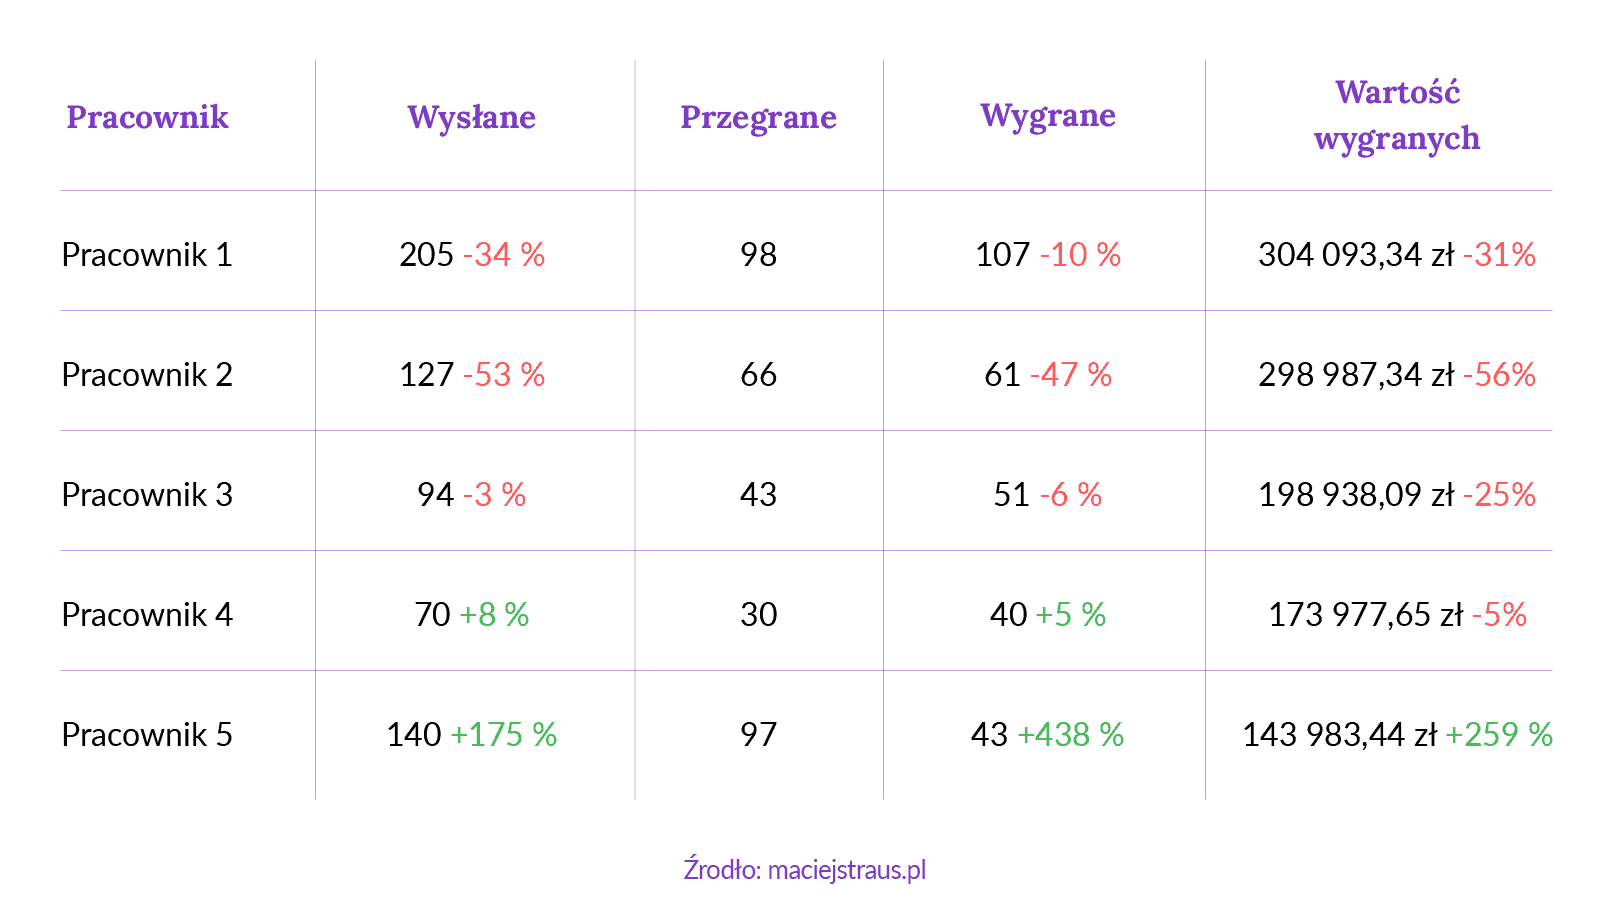
Interesuje mnie, ile propozycji pobytu pracownik wysyła i ile z nich kończy się sprzedażą. Nie sztuką jest tylko odebrać telefon i opowiedzieć o hotelu. Ważne, czy umiemy odpowiedzieć na potrzebę gościa i zaproponować mu pobyt.
Konwersja ofert [%] = liczba ofert zakończonych rezerwacją / liczba ofert wysłanych w tej samej grupie × 100%.
Nie dzielę dzisiejszych rezerwacji przez dzisiejsze oferty, jeżeli goście odpowiadają na propozycje sprzed tygodnia. Wybieram jedną grupę, np. oferty wysłane w maju, i uzgadniam termin sprawdzenia ich wyniku. Zapisuję sposób traktowania anulacji i kilku wersji oferty dla tego samego zapytania.
Porównuję też liczbę ofert oraz wartość pozyskanej sprzedaży. Sam procent może wyglądać świetnie przy niewielkiej próbie. Żeby uczciwiej ocenić pracownika, uwzględniam segment, dostępność pokoi i rodzaj otrzymanych zapytań. Wynik powinien pomóc wskazać potrzebne wsparcie.
Dopiero porównanie podobnych zapytań pokazuje, czy problemem jest rozmowa, oferta, czas odpowiedzi czy brak odpowiedniego produktu. Nie wyciągam wniosku o skuteczności wyłącznie z liczby wysłanych wiadomości.
11 / W PRAKTYCE
ADRRS — średnia cena pokojonocy w segmencie
Goście weselni, konferencyjni i wypoczynkowi mogą kupować różne pobyty. Chcę wiedzieć, ile każdy segment faktycznie płaci za pokój. Pomaga mi to planować dostępność i politykę cenową.
ADRRS = przychód netto ze sprzedaży pokoi w segmencie / sprzedane pokojonoce w tym segmencie. Jednostka: zł/pokojonoc.
Obie liczby dotyczą tego samego okresu. Przychód z pakietu trzeba rozdzielić: cena obejmująca śniadanie i zabieg nie jest w całości przychodem pokoju.
Sam przychód na pokój pozostaje spojrzeniem przez dziurkę od klucza. Warto uwzględnić również wydatki w SPA, gastronomii czy klubie. Pokojonoc to jednostka pobytu. Całkowity przychód operacyjny hotelu podzielony przez sprzedane pokojonoce daje TRevPOR, a przez dostępne pokojonoce — TRevPAR. Nadal są to miary przychodu. Do decyzji o segmencie dokładam koszt pozyskania rezerwacji i obsługi pobytu.
12 / W PRAKTYCE
KPB — koszt prania bielizny na pokojonoc
Najpierw potrzebuję kosztów usługi od podwykonawcy albo rzetelnej ewidencji pralni wewnętrznej. Dopiero później mogę szukać anomalii, zamiast opierać ocenę na wrażeniu, że „pralnia dużo kosztuje”.
KPB = koszt prania bielizny pokojowej / liczba sprzedanych pokojonocy w tym samym okresie. Jednostka: zł/pokojonoc.
Co miesiąc zestawiam koszt z obłożeniem. Czy zmienia się proporcjonalnie? Sprawdzam również długość pobytów, częstotliwość wymian, ceny pralni i ilość pranej bielizny. Krótkie pobyty mogą wymagać częstszych zmian niż długie. Oddzielam bieliznę pokojową od gastronomicznej i SPA. Przy pralni wewnętrznej ustalam stały zakres kosztów, żeby zmiana sposobu księgowania nie udawała poprawy efektywności.
13 / W PRAKTYCE
ŚDM — środki do mycia: wydanie i zużycie
Raport środków do mycia pokazuje mi, co trafia do poszczególnych działów. Potrzebuję ewidencji wydań z magazynu oraz zestawienia ilości i wartości. Sam wzrost kwoty może wynikać ze wzrostu cen, a nie większego zużycia.
Wartość wydań = suma ilości wydanych produktów × ich ceny ewidencyjne. To zł/miesiąc. Ilości zapisuję osobno w odpowiednich jednostkach. Nie sumuję litrów i kilogramów w jedną wielkość fizyczną.
Wydanie nie oznacza jeszcze zużycia. Jeśli dział gromadzi zapas, do oceny zużycia potrzebuję także jego stanu początkowego i końcowego. Porównuję wyniki ze skalą pracy: pokojonocami, liczbą posiłków albo inną uzgodnioną miarą.
Spotkałem się z sytuacją, w której osoby w kuchni pracujące w trybie 2/2 przy każdej zmianie prosiły magazyn o te same środki. Każda gromadziła je w innej szafce lub na innym poziomie kuchni! Właśnie takie rozmowy uruchamia raport. Sama liczba nie powie mi, dlaczego powstał zapas.
14 / W PRAKTYCE
Od raportu do decyzji: co robię z tymi danymi?
Wskaźniki, statystyka i zestawienia wciąż wymagają czasu oraz odpowiedzialności konkretnej osoby. Sam raport nie poprawi wyniku. Trzeba zrozumieć przyczynę i sprawdzić efekt podjętej decyzji.
Na początek wystarczy prosta tabelka. Wybieram kilka wskaźników odpowiadających na aktualne pytanie, zapisuję definicje i porównuję okresy. Z kierownikiem ustalam jedną zmianę: w grafiku, ekspozycji menu, sposobie wydawania chemii albo obsłudze telefonu. Potem wracamy do liczb i obserwacji gości.
Nie oceniam ludzi wyłącznie przez pojedynczy procent. Zmienić mogły się ceny zakupów, struktura sprzedaży lub liczba gości. Rozdzielam te przyczyny od organizacji pracy. Właśnie dlatego umiejętność gromadzenia i interpretowania danych jest dla mnie ważna w codziennym zarządzaniu. Nie bój się braku wiedzy, a ignorancji w jej zdobywaniu.
Cztery pytania, które warto sobie zadać
Czy niski food cost oznacza rentowną restaurację?
Nie przesądza o niej. Mówi o udziale surowca w przychodzie. Potrzebuję jeszcze kosztów pracy i pozostałych kosztów, wartości sprzedaży oraz informacji o jakości. Samo obniżenie kosztu porcji nie pokaże, ilu gości wróci.
Czym różni się średni rachunek od wydatku gościa?
Średni rachunek to przychód podzielony przez liczbę rachunków. Wydatek gościa liczę przez liczbę osób. Grupa może zapłacić wspólnie albo podzielić rachunek, dlatego te wyniki nie są zamienne.
Czy przy śniadaniach wystarczy zsumować faktury zakupowe?
Potrzebuję kosztu zużytego surowca przypisanego śniadaniom. Uwzględniam zapasy i przesunięcia, a także zapisuję zasady ujmowania strat. Faktury są częścią danych, ale nie zamykają obliczenia.
Czy skutecznie przekierowaną rozmowę liczę jako odebraną?
Tak. Jeżeli przekierowanie zakończyło się odbiorem, zaliczam połączenie do obsłużonych. W raporcie liczę je raz. Samo skierowanie rozmowy pod kolejny numer nie wystarcza do uznania jej za odebraną.
15 / W PRAKTYCE
Materiały do dalszej pracy
Wpisz własne dane do arkusza i prześledź obliczenia. Przykłady pomagają sprawdzić wzory przed pracą na raporcie Twojego obiektu.
Pobierz materiał: Archiwalny materiał z 2020 r.: struktura kosztów i przychodów w hotelu wg USALI. Do interpretacji raportów przyda się także przewodnik po wskaźnikach hotelowych.
Definicje i metody można sprawdzić w materiałach: Oracle — rachunki i wydatek gościa, Escoffier — food cost, Cornell — menu engineering, Cornell — obliczanie RevPASH oraz STR/CoStar — pokojonoce, ADR, TRevPOR i TRevPAR.
Nie jestem ani ekonomistą, ani finansistą, ale prowadzenie biznesu według zasady „albo się uda, albo się nie uda” rzadko prowadzi do finansowego komfortu. Mam nadzieję, że zachęciłem Cię do analizowania cyfr i wyników.
Do usłyszenia kolejnym razem!
Maciek Straus
PYTANIE O RAPORT LUB ANALIZĘ
Napisz o danych swojego obiektu
Opisz kontekst, raport i pytanie, na które szukasz odpowiedzi. Konkret ułatwia rozmowę o tym, co warto sprawdzić w danych.
