E-COMMERCE W HOTELARSTWIE · CASE STUDY 2025
W e-commerce w hotelarstwie najbardziej interesuje mnie relacja między kosztem dotarcia do gościa, wartością jego rezerwacji i momentem, w którym podejmuje decyzję. Dopiero zestawienie tych trzech perspektyw pokazuje, czy mocny wynik kampanii oznacza sprawną sprzedaż, czy przede wszystkim skuteczne przechwytywanie popytu na znaną już markę.
Dlatego na danych Hotelu No_Baltic za cały 2025 rok oceniam sprzedaż przez stronę, rezerwacje telefoniczne, Google Ads i OTA. Nie zatrzymuję się na tym, co wyświetla raport: wskazuję, które wyniki uważam za mocne, które za przeciętne, a które wymagają interwencji. Pokazuję też, co warto porównać z własnym hotelem.
Hotel No_Baltic to nazwa umowna. Cztery gwiazdki i nadmorska sceneria służą anonimizacji; nie opisują rzeczywistej lokalizacji obiektu. Dane sprzedażowe i reklamowe obejmują 2025 rok. Search Console dotyczy sierpnia–grudnia 2025. Fotografie są poglądowe.
Sprzedaż bezpośrednia hotelu a sztywne ceny
Ponad 90% wartości rezerwacji w kanałach własnych i ROAS 1162% — czy te liczby wystarczą, żeby dobrze ocenić sprzedaż hotelu?
Sześć pytań do tej analizy
- Co zmienia fakt, że liczba rezerwacji rośnie, a ADR niemal stoi?
- Ile reklama pozyskuje poza popytem na nazwę hotelu, a ile domyka zainteresowanie zbudowane wcześniej?
- Dlaczego telefon przynosi większy koszyk niż strona?
- Gdzie w ścieżce od oferty do płatności szukać utraconych rezerwacji na telefonie?
- Którym wynikom ufać, gdy GA4, Google Ads i system rezerwacyjny pokazują różne wartości?
- Gdzie szukałbym kolejnego wzrostu?
Na te pytania odpowiadam, zestawiając dane sprzedażowe, reklamowe i zachowania gości — a końcową ocenę zbieram w podsumowaniu.
Dlatego przedstawiam oceny zarządcze, nie percentyle ogólnopolskiego rankingu. Publiczne raporty dają punkty odniesienia, jednak różnią się sezonem, grupą hoteli i zakresem sprzedaży. Własny poprzedni rok, porównywalne hotele oraz koszt tego samego produktu są ważniejsze niż jedna „średnia branżowa”.
E-commerce w hotelarstwie: niewystarczający wzrost i utracony potencjał
Zacznijmy od strony WWW: wykazała około 1,92 mln zł wartości potwierdzonych rezerwacji, o 12% więcej niż rok wcześniej. Liczba rezerwacji wzrosła o 11%. Zatem to dodatnia dynamika, lecz przy tak silnej własnej dystrybucji oczekiwałbym więcej. Ponieważ oba wzrosty są podobne, średnia wartość rezerwacji zwiększyła się tylko o około 1%. Nie przypisywałbym więc sukcesu znaczącej poprawie koszyka.
| Kanał | Rezerwacje | Wartość rezerwacji | Zmiana rok do roku |
|---|---|---|---|
| BE WWW | 1145 | ok. 1,92 mln zł | liczba +11%; wartość +12% |
| Rezerwacje telefoniczne | 680 | ok. 1,58 mln zł | liczba −6%; wartość +1% |
| WWW + telefon | 1825 | ok. 3,50 mln zł | liczba +4%; wartość +7% |
Więcej rezerwacji przy niemal tym samym koszyku: sygnał alarmowy
Wzrost całego direct oceniam jako niewystarczający — widzę tu utracony potencjał. Kanał telefoniczny utrzymał wartość przy mniejszej liczbie rezerwacji, więc średnia wartość jednej wzrosła. Jednocześnie nie zastąpił utraconego wolumenu. Dlatego sprawdziłbym liczbę zapytań, skuteczność ofertowania i strukturę pobytów, zanim uznałbym ten spadek za problem zespołu.
To sygnał alarmowy: hotel obsługuje więcej rezerwacji, ale średnia wartość jednej niemal się nie zmienia. Jeśli w tym czasie rosną koszty pracy, sprzątania, prania czy wyżywienia, większy wolumen może nie pokrywać ich wzrostu. Z tych raportów nie wyliczę zmiany rentowności, jednak bez takiego rachunku nie uznam samego wzrostu sprzedaży za sukces.
Nie maksymalizowałbym obłożenia za wszelką cenę. Porównałbym, ile zostaje po kosztach pozyskania i obsługi pobytu na dostępny pokój. Mniejsze obłożenie przy wyższej cenie i marży może dać lepszy wynik niż więcej tanich pobytów. Trzeba jednak uwzględnić koszty stałe i dodatkowe wydatki gości — samo ograniczenie dostępności nie poprawia rentowności.
Dla szerszej perspektywy SiteMinder w danych za 2025 rok podaje globalny wzrost rezerwacji direct o 4,3%. Łączne +4% w No_Baltic mieści się w podobnej skali, natomiast +11% samej strony wygląda korzystniej. To orientacja, nie ranking: porównujemy różne portfele hoteli i sposoby agregacji. Wniosek dla mnie jest prosty — wzrost jest dodatni, ale w mojej ocenie niewystarczający wobec potencjału własnej dystrybucji.
Google Ads Hotel - ROAS 1162 %
Google Ads przypisał zakupom około 705,3 tys. zł wartości. Koszt mediów wyniósł 60,7 tys. zł, a wykazana obsługa 12,1 tys. zł. Zatem oceniam dwie relacje: ROAS mediów około 1162% oraz wartość do kosztu mediów i obsługi około 969%. Druga ma szerszy mianownik; podaję ją obok, zamiast mieszać definicje.
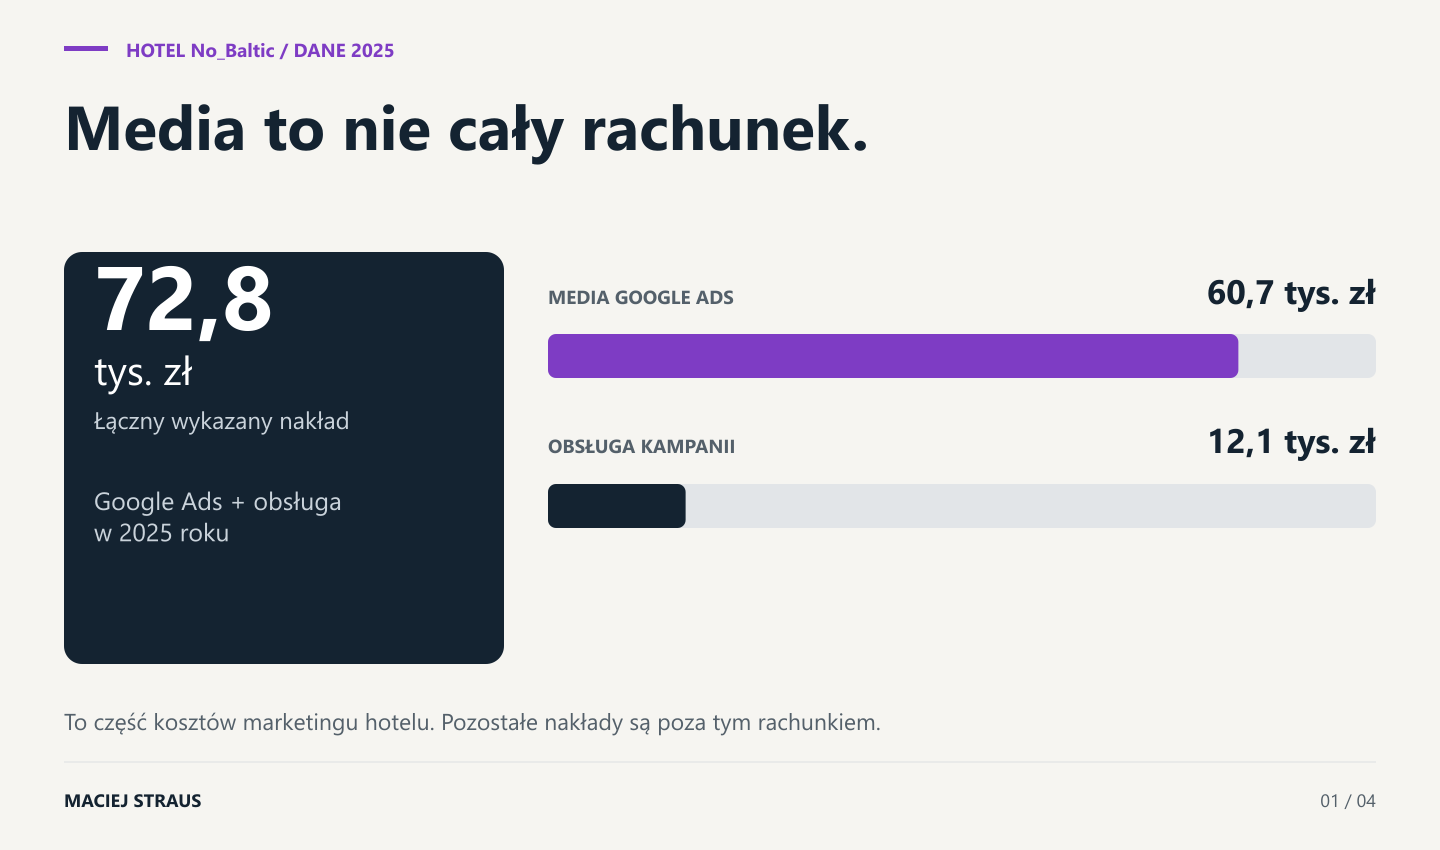
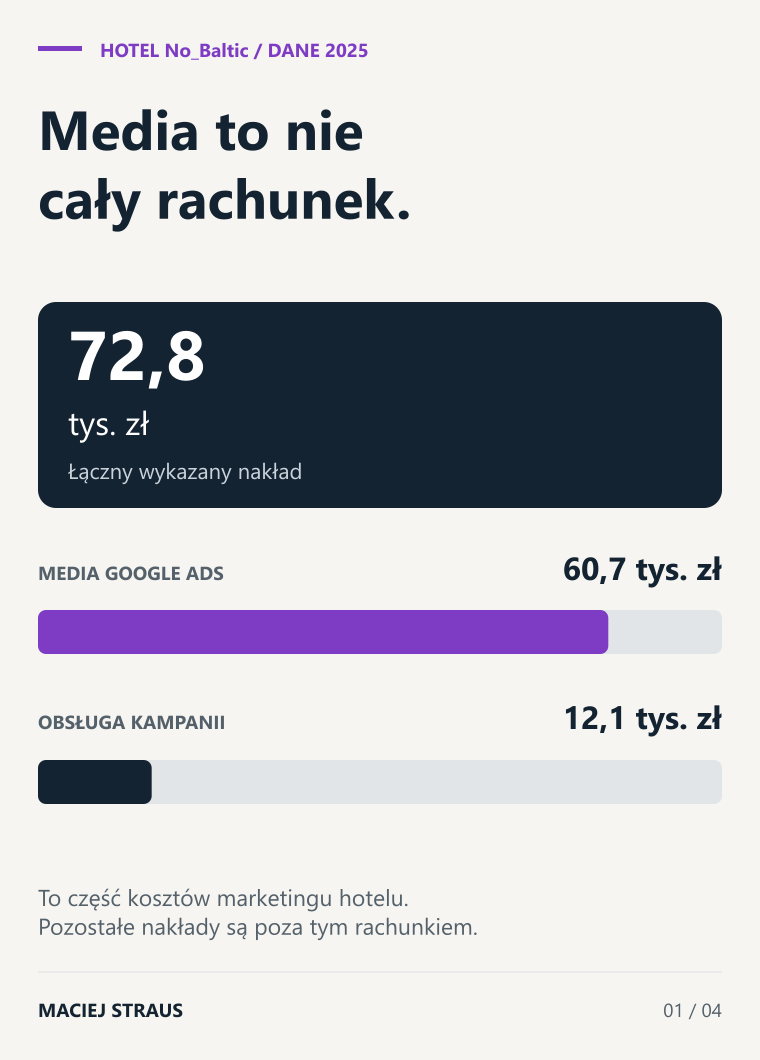
Moja ocena: satysfakcjonujący poziom, z rezerwą do optymalizacji. Na każde 100 zł wartości przypisanej zakupom przypada około 8,60 zł mediów albo 10,33 zł po doliczeniu obsługi. Natomiast przy prowizji OTA 15% zostaje około 4,67 punktu procentowego miejsca na pozostałe różnice kosztów. Zatem to użyteczne porównanie skali kosztu, ale jeszcze nie dowód tańszego pozyskania identycznego gościa.
Dlaczego nie nazywam tego wynikiem wybitnym?
Publiczne case studies pokazują zarówno wyniki zbliżone do naszych, jak i znacznie wyższe. Dlatego wynik roczny porównuję z celem, sezonem i siłą marki. Wspólny ROAS 1162% nie mówi jeszcze, ile sprzedaży reklama pozyskuje poza popytem na nazwę hotelu.
Google Ads i GA4: ten sam rok, różne wyniki zakupu
Za 1.01–31.12.2025 Google Ads wykazuje około 705,3 tys. zł wartości zakupów. Z kolei GA4 w raporcie sesji powiązanych z kontem Ads pokazuje około 105,5 tys. zł przychodu. To zbyt duży rozjazd, żeby oceniać kampanie na podstawie jednego z tych widoków bez sprawdzenia pomiaru.
| Raport i zakres | Wynik zakupu | Wartość w raporcie |
|---|---|---|
| Google Ads — działanie „Zakup (purchase)”, źródło: witryna | 417,73 przypisanych konwersji | 705 347,77 zł wartości konwersji Zakup |
| GA4 — sesje z rozpoznanym kontem Google Ads | 57 zdarzeń purchase | 105 517,00 zł łącznego przychodu w tym zakresie sesji |
Różnica wynosi około 599,8 tys. zł. Jednak nie jest to kwota „utraconych rezerwacji” ani dowód, że Ads zawyża sprzedaż: zestawiam dwa raporty o innym zakresie przypisania, a nie dwa uzgodnione rejestry tych samych transakcji. Natomiast ułamkowe 417,73 oznacza kredyty atrybucji; nie traktuję tego jako liczby unikalnych rezerwacji.
Raport sesji GA4 i atrybucja Google Ads mogą inaczej przypisać zakup, a znaczenie mają także okna konwersji oraz data interakcji z reklamą zamiast daty zakupu. Google opisuje te różnice w raportowaniu konwersji, lecz tak dużej rozbieżności nie uznaję automatycznie za normalną.
Pomiar rezerwacji: jak uzgodniłbym Google Ads i GA4?
Przed decyzją o budżecie uzgodniłbym identyfikatory transakcji z systemem rezerwacji: duplikaty, kwoty i walutę, domenę silnika rezerwacyjnego, zachowanie zgód oraz model i okno atrybucji. Następnie porównałbym Ads według czasu konwersji z GA4 dla tego samego okresu. Dopiero wtedy oceniałbym, jaka część różnicy wynika z metod przypisania, a jaka z wdrożenia.
E-commerce w hotelarstwie: czy konwersja za 2,22 zł to rezerwacja?
W raporcie Google Ads widać 85,5 tys. kliknięć, 2,89 mln wyświetleń, CTR 2,96% i średni CPC 0,71 zł. Zatem te dane pokazują skalę dotarcia i koszt ruchu. Natomiast o skuteczności sprzedaży więcej mówi oddzielenie zakupu od pozostałych działań.
| Co liczymy | Wynik za 2025 | Jak go czytam |
|---|---|---|
| Konwersje główne w zestawieniu konta | około 27,4 tys.; koszt 2,22 zł | Wspólna miara różnych działań. Nie jest kosztem pozyskania rezerwacji. |
| Tylko działanie Zakup | 417,73; koszt mediów 145,30 zł na jednostkę przypisanego zakupu | 60 694,32 zł mediów / 417,73. Jednak to nadal wynik atrybucji, nie uzgodniony koszt unikalnej rezerwacji po anulacjach. |
| Zakup z wykazaną obsługą kampanii | około 174,35 zł na jednostkę przypisanego zakupu | 72 833,18 zł mediów i obsługi / 417,73. Natomiast innych kosztów marketingu ten rachunek nie obejmuje. |
Lista działań obejmuje m.in. wybór terminów, przejście do kontaktu i interakcję z telefonem. Dlatego do ROAS zakupu biorę 705,3 tys. zł, a nie 803,6 tys. zł łącznej wartości wszystkich konwersji, która uwzględnia również wartości przypisane innym działaniom. Ponadto sprawdziłbym, które cele faktycznie służą optymalizacji stawek — sam zbiorczy raport tego nie rozstrzyga.
Google Ads: brand i non-brand w danych GA4
Sprawdziłem rzeczywiste zapytania reklamowe w GA4 za cały 2025 rok. Do brandu zaliczyłem rozpoznane warianty nazwy hotelu. Natomiast non-brand obejmuje zapytania bez tej nazwy, dotyczące oferty i lokalizacji. Dla anonimowości nie publikuję brzmienia fraz.
| Grupa zapytań | Zakupy purchase | Przypisana wartość |
|---|---|---|
| Brand — nazwa hotelu | 32 | około 65,0 tys. zł |
| Non-brand — bez nazwy | 5 | 6,7 tys. zł |
| Poza podziałem zapytań | 20 | około 33,8 tys. zł |
Zakres: sesje z rozpoznanym kontem Google Ads w raporcie GA4, 1.01–31.12.2025. Łącznie 57 zdarzeń purchase i około 105,5 tys. zł. Z tego rozpoznane zapytania obejmują 37 zakupów i 71,7 tys. zł. Pozostałych wyników nie przypisuję uznaniowo do brandu ani non-brandu. To inny zakres i sposób przypisania niż 705,3 tys. zł wykazane przez Google Ads; tych kwot nie sumuję.
Moja ocena: mocny brand, mało potwierdzonej sprzedaży poza marką
W rozpoznanej części brand odpowiada za około 90,7% wartości, a non-brand za 9,3%. Zatem w tych danych przede wszystkim widać domykanie popytu na markę. Pięć zakupów za 6,7 tys. zł to niewielka skala potwierdzonej sprzedaży z zapytań ogólnych. Nie uznałbym jej za dowód, że kampanie skutecznie rozwijają nowy popyt.
Jednocześnie ten podział nie wystarcza do oceny całego konta ani rentowności non-brandu. Brakuje porównywalnego kosztu obu grup i pełnego rozliczenia zakupów, a część wyników pozostaje poza klasyfikacją. Ponadto wyszukanie frazy bez nazwy nie oznacza automatycznie nowego gościa ani rezerwacji, która bez reklamy nie powstałaby.
Dlatego od agencji oczekiwałbym osobnego kosztu, wartości zakupów po anulacjach i ROAS dla brandu oraz non-brandu. PMax i ruch bez rozpoznanego zapytania pokazałbym oddzielnie. ROAS brandu oceniam jako sprawność obsługi istniejącego popytu; skuteczności zdobywania gości szukam w non-brandzie i testach dodatkowej sprzedaży.
Dla kampanii licz koszt mediów i obsługi wobec wartości zakupów przypisanych w tym samym modelu atrybucji. Następnie sprawdź anulacje, zakres kwot i koszty narzędzi. Dla całego direct przyjmij pełny koszt kanału i całą jego sprzedaż — to inny rachunek.
W raporcie D-EDGE z 2025 roku średni koszt całej dystrybucji direct wynosił 3,5% w badanej grupie klientów. Nie porównuj go wprost z kosztem samej płatnej kampanii. Z kolei podzielenie naszych 72,8 tys. zł przez 3,50 mln zł direct dałoby około 2,1%, ale pomijałoby inne koszty. Nie uznaję takiego wyniku za pełny koszt kanału.
Co pokazują case studies Profitroom i agencji hotelowych?
W przykładzie Profitroom Ads ROAS wzrósł z 409% do 1110%, przy większej liczbie rezerwacji i mniejszych wydatkach na emisję. Nasze 1162% jest więc poziomem, który dostawca potrafi pokazywać jako efekt udanej optymalizacji. Jednak bez identycznego okresu, miksu kampanii i definicji wartości nie ogłoszę przewagi naszego hotelu.
| Przykład publiczny | ROAS podany w % | Co ogranicza porównanie |
|---|---|---|
| No_Baltic — Google Ads | 1162% mediów; 969% z obsługą | Cały 2025 rok; brak osobnego wyniku brand/non-brand. |
| Profitroom Ads — przykład klienta | 1110% po optymalizacji | Na stronie nie podano pełnego okresu i podziału brandu. |
| Piotr Bajerlein — hotel 5★ nad morzem | 1055% Google Ads | Zbiorczy okres współpracy; inny koszyk i skala nakładów. |
| Double Digital — Hotel Bania | 1920%: 23.02–25.05.2026 | Rozpoznawalna marka i wybrany okres, nie cały rok. |
| O’Rourke — The Jay Hotel | 3300% Google Hotel Ads | Kampania m.in. chroniąca popyt na markę; inny rodzaj reklamy. |
Na tym tle 1162% nie wygląda ani beznadziejnie, ani rekordowo. Mieści się blisko dwóch publikowanych przykładów, lecz ustępuje silniejszym wynikom wybranych marek i okresów. To uzasadnia ocenę „satysfakcjonujący, z rezerwą do poprawy”, zamiast samozadowolenia lub pochopnej zmiany agencji.
Przede wszystkim dlatego, że najwyższe przywołane wyniki pochodzą z wysokiego sezonu i szczytu sprzedaży. Double Digital pokazuje dla Bani około 4008% w szczycie lata 2024, a Profitroom około 4334% za czerwiec–sierpień 2024. Trzymiesięcznego wyniku z mocnego sezonu nie przenoszę na dwanaście miesięcy z okresami słabszego popytu.
Ponadto znaczenie mają rozpoznawalność marki, rodzaj kampanii, anulacje i zakres kosztów. Dlatego 4000% może być ambitnym celem dla konkretnego sezonu lub kampanii, lecz bez porównywalnych warunków nie jest uczciwą normą dla całorocznego konta.
ADR 1027 zł: wzrost o 1% to sygnał alarmowy
W raporcie Profitroom dla WWW i rezerwacji telefonicznych ADR wynosi 1027,21 zł i rośnie zaledwie o 1% rok do roku. Dla mnie to sygnał alarmowy. Dzienna wartość sprzedaży praktycznie stoi, więc trzeba sprawdzić, czy nadąża za kosztami obsługi pobytu. Wskaźnik obejmuje dodatki zawarte w pakiecie lub planie cenowym. Natomiast średnia wartość całej rezerwacji to 1916,53 zł — to inna miara.
Moja ocena: dynamika ADR jest fatalna. Wzrost o 1% oznacza praktycznie stojącą cenę, a nie skuteczne wykorzystanie potencjału sprzedaży. Przy wzroście pokojonocy o 5% i wartości direct o 7% rozwój opiera się przede wszystkim na wolumenie. Dlatego pytam, gdzie w wyniku widać efekt revenue managementu: lepsze ceny w terminach mocnego popytu, ograniczanie tanich taryf i ochronę marży.
Sprawdziłbym to osobno dla sezonów, typów pokojów i pakietów. Zmiana struktury sprzedanych pobytów może wpływać na średnią, więc sam ADR nie wystarcza do oceny konkretnej osoby. Jednak nie zmienia to mojego wniosku: ten wynik wymaga reakcji, a nie opisu „stabilna cena”.
Oferta może rosnąć na dwa różne sposoby
| Oferta w BE WWW | ADR raportowy | Średnia wartość rezerwacji | Zmiana wartości / liczby |
|---|---|---|---|
| A — pobyt z wyżywieniem | 880,57 zł; +3% | 1372,58 zł; +5% | wartość +22%; liczba +16% |
| B — nocleg ze śniadaniem | 584,73 zł; +8% | 749,19 zł; −1% | wartość +23%; liczba +24% |
Ofertę A oceniam lepiej pod względem wzrostu wartości pojedynczej rezerwacji. Rosną liczba i koszyk. Z kolei oferta B dobrze zwiększa wolumen, ale wyższy ADR nie przekłada się na większy koszyk; równocześnie skraca się pobyt. Dlatego nie premiowałbym jej tylko za wzrost dziennej wartości.
Dlatego do porównania z rynkiem potrzebuję ADR samej usługi noclegowej z PMS oraz właściwej grupy konkurencyjnej. Porównywanie pakietu z posiłkami i SPA z ceną pokoju prowadzi do fałszywego wniosku o przewadze. W artykule o wskaźnikach hotelowych szerzej pokazuję, jak łączyć ADR, RevPAR i strukturę sprzedaży.
22 dni wyprzedzenia rezerwacji - Jak oceniać booking window
Średnie wyprzedzenie dla WWW i rezerwacji telefonicznych wynosi 21,59 dnia, o 11% mniej niż w 2024 roku. To oceniam jako skrócenie czasu na reakcję cenową i sprzedażową. Nie jako samoistnie zły wynik: krótkie pobyty i rynek lokalny mogą naturalnie sprzedawać się bliżej przyjazdu.
Dla kontekstu SiteMinder raportuje za 2025 rok globalnie 32,15 dnia. No_Baltic działa z krótszym horyzontem, ale ta różnica nie dowodzi słabszego marketingu. Polska, typ pobytu, udział gości krajowych i miks produktów wymagają osobnego porównania. Ponadto Profitroom dla ferii 2025 podawał średnio 24 dni — to sezonowy punkt odniesienia, nie całoroczna norma.
Dwie oferty, dwa momenty decyzji
Z kolei w BE WWW oferta A była kupowana średnio 22,86 dnia przed przyjazdem, a oferta B zaledwie 5,55 dnia. Dlatego właśnie ta różnica jest dla mnie bardziej użyteczna niż jedna średnia hotelu. Nie uruchamiałbym obu kampanii z identycznym wyprzedzeniem.
Oferta planowana
Dla pobytu z wyżywieniem sprawdziłbym widoczność i skuteczność w oknach 15–30 oraz 31–60 dni. Na tej podstawie zaplanowałbym budżet i komunikację przed spodziewanym terminem decyzji.
Oferta blisko przyjazdu
Przy noclegu ze śniadaniem sprawdziłbym przede wszystkim dostępność i cenę na najbliższe 0–7 dni. Długi newsletterowy rozbieg może tu mieć mniejszą wartość niż czytelna oferta na telefonie.
Zatem to propozycja testu wynikająca z danych, nie gotowy przepis na kalendarz. Przed zmianą budżetu obejrzałbym rozkład rezerwacji i medianę, nie tylko średnią. Na przykład kilka bardzo wczesnych zakupów potrafi ją istotnie przesunąć.
direct booking ponad 90 %, OTA poniżej 10 %
W zakresie raportu online BE WWW generuje 51,4% wartości, a rezerwacje telefoniczne 42,4%. Łącznie daje to 93,8%. Udział obu kanałów w liczbie rezerwacji wynosi 84,3%. Oceniam tę strukturę jako mocny atut hotelu, pod warunkiem że raport obejmuje wszystkie porównywane kanały. Jednak nie przenoszę jej automatycznie na całą sprzedaż PMS.
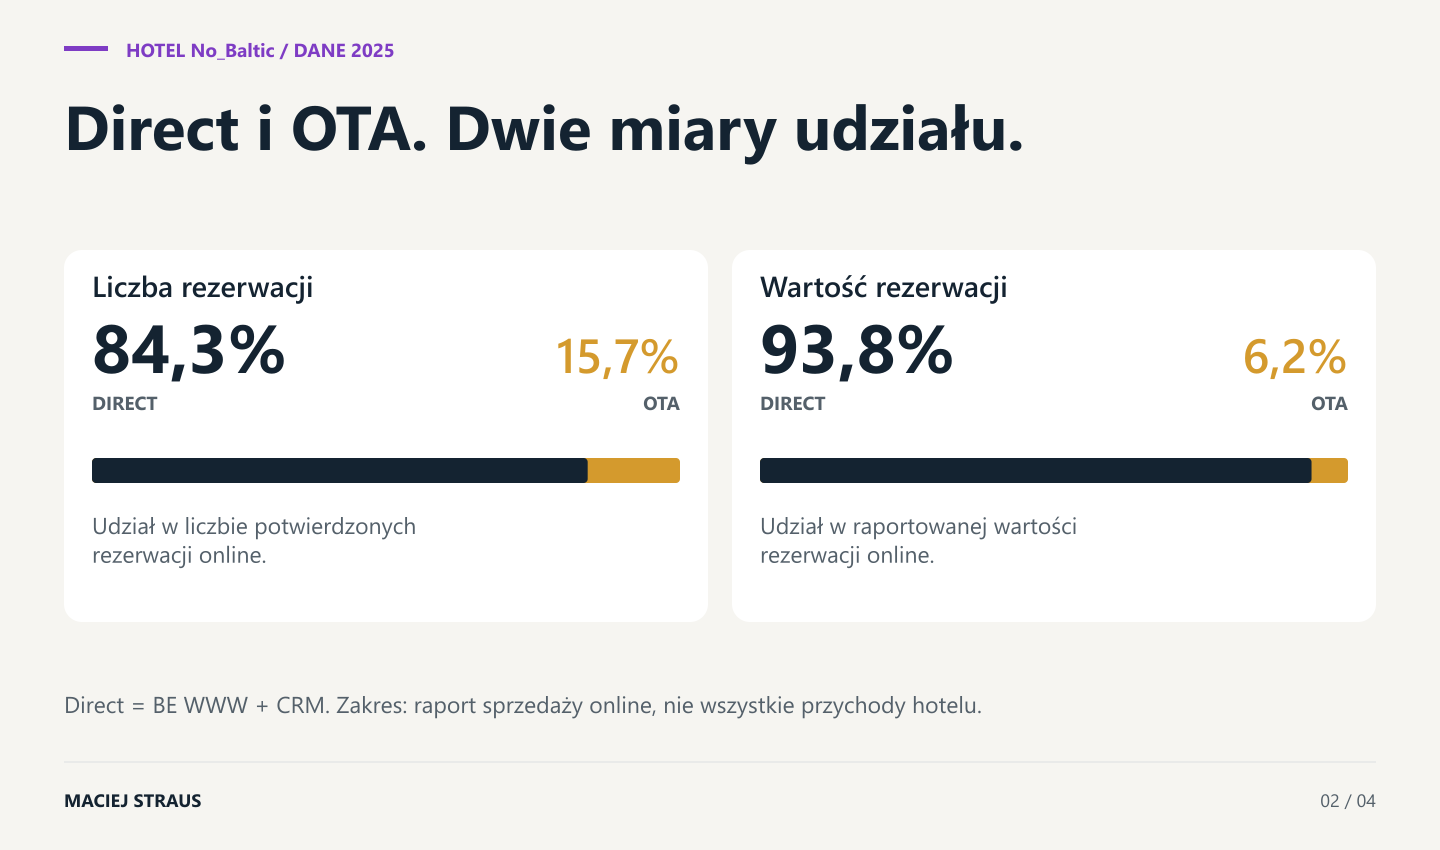
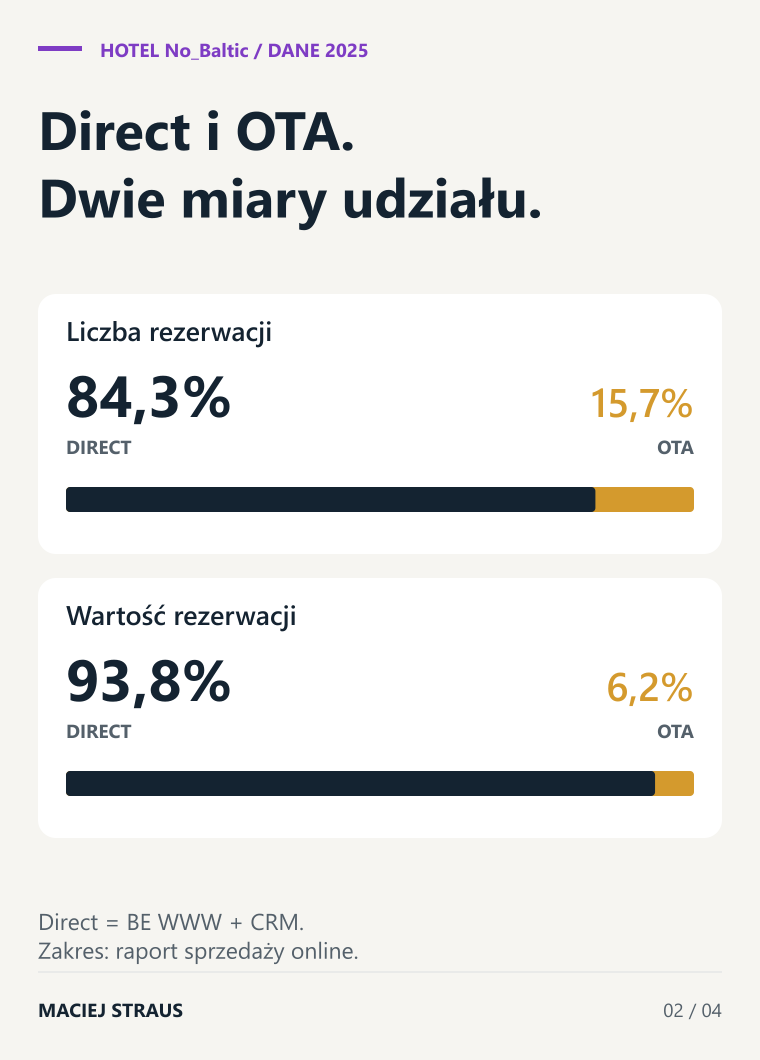
Dlaczego pokazuję stronę osobno? Ponieważ 680 rezerwacji telefonicznych potwierdza znaczenie ofertowania, ale nie jest dowodem na konwersję samej witryny. Zsumowanie obu kanałów, a potem przypisanie wyniku wyłącznie kampaniom internetowym zawyżałoby ich ocenę.
Direct Booking Champion - silna marka
Około 6,2% wartości przez OTA to dla mnie jeden z najmocniejszych wyników tego case study. Wielu hotelarzy chciałoby mieć tak silną sprzedaż własną. Ponieważ hotel utrzymuje większość wartości w WWW i rezerwacji telefonicznych, ma większy wpływ na ofertę, relację z gościem i koszt dystrybucji. To znacznie więcej niż oszczędność na samej prowizji.
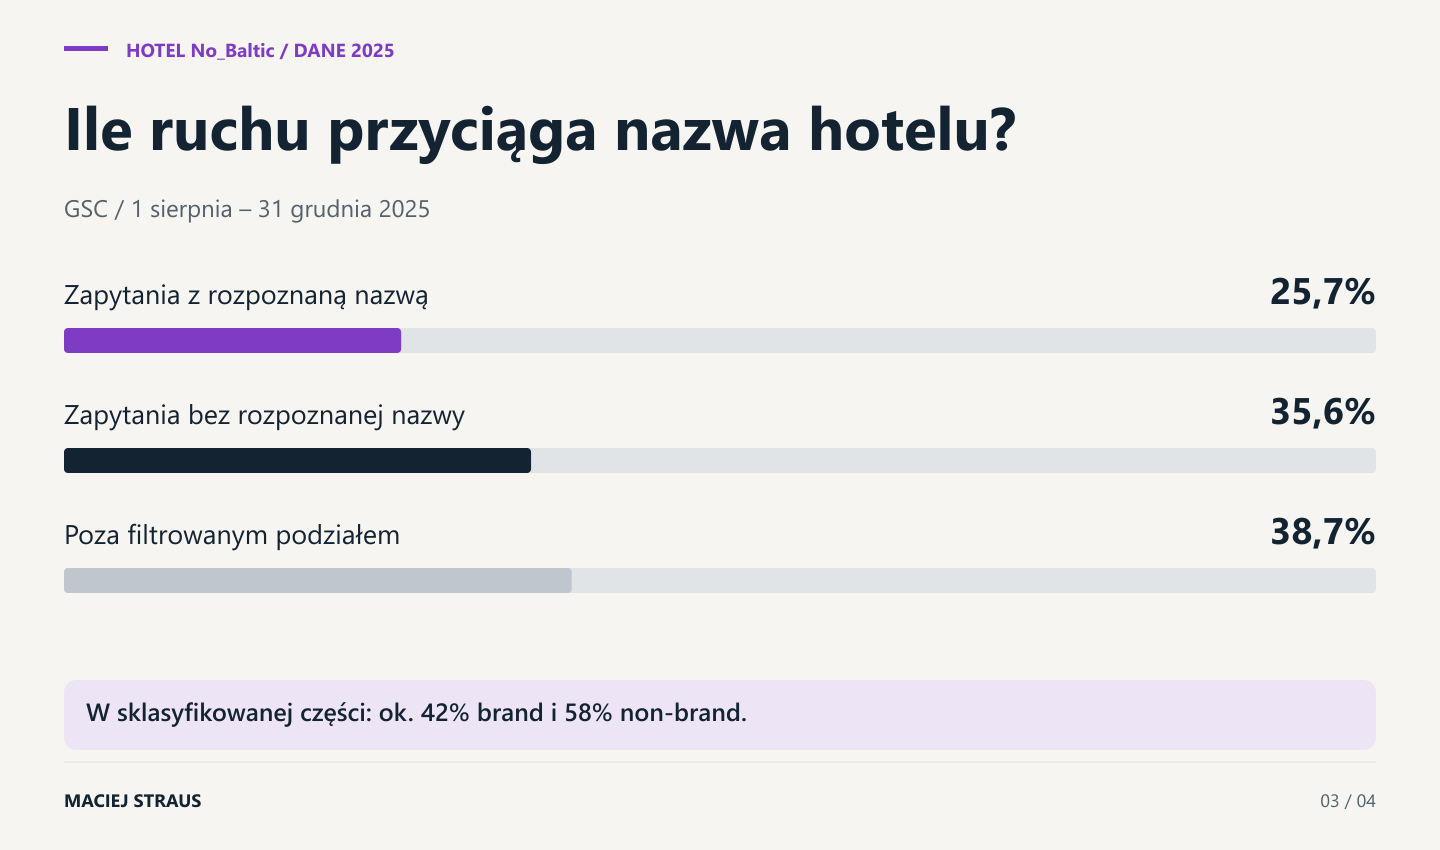
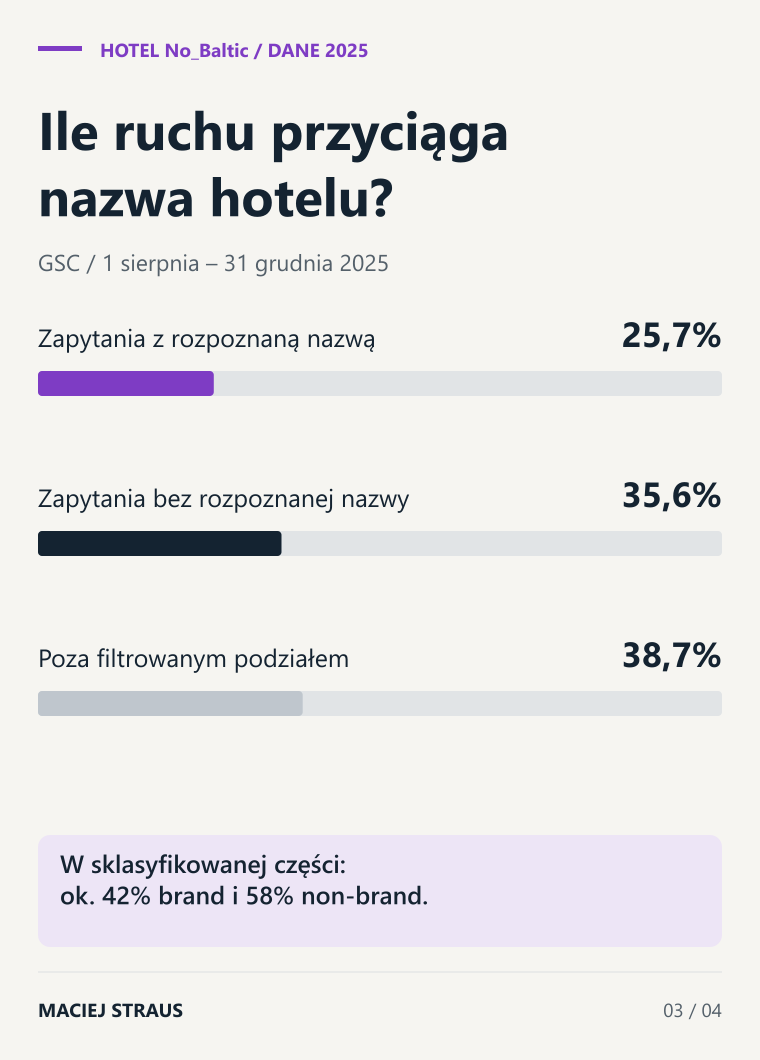
Siłę popytu na markę widać również w wyszukiwarce. W Search Console za sierpień–grudzień 2025 rozpoznane zapytania z nazwą hotelu przyniosły około 11,3 tys. kliknięć. To 42% sklasyfikowanej części i 25,7% wszystkich kliknięć. Ponieważ 38,7% ruchu pozostaje poza tym podziałem, nie rozciągam wyniku na całość. Zobacz wykres brandu i zakres danych.
Moim zdaniem taka struktura jest zgodna z obrazem silnej marki i konsekwentnej strategii sprzedaży. Może też wynikać ze świadomego udostępniania pokoi w kanałach: hotel nie musi oddawać każdemu pośrednikowi każdego terminu. Jednak sam udział nie rozstrzyga, ile przewagi daje marka, a ile ofertowanie, powracający goście czy zarządzanie dostępnością. Właśnie te elementy sprawdziłbym, aby tę przewagę utrzymać.
Zatem problemów klasyfikacji GA4 nie przenoszę na ocenę struktury z raportu rezerwacyjnego. Silna dystrybucja własna pozostaje atutem, nawet gdy pomiar źródeł ruchu wymaga uporządkowania. Jednocześnie 6,2% dotyczy wartości online; w liczbie rezerwacji udział OTA wynosi 15,7%. To także pokazuje, jak większe koszyki własnej oferty wzmacniają jej znaczenie.
Travelist i Triverna - OTA w zakresie okazji cenowej
Hotel No_Baltic nie współpracował z Travelist ani Triverną. Dlatego jego silna sprzedaż bezpośrednia nie jest podparta sprzedażą przez te portale z okazjami cenowymi. To istotny kontekst oceny samodzielności hotelu. W analizie pośrednictwa u innych obiektów uwzględniłbym jednak również takie platformy, obok Booking.com i Expedii.
Travelist opisuje model prowizji od zrealizowanej sprzedaży, bez stałych opłat. Natomiast Triverna wyjaśnia, że warunki pakietu i cenę ustala hotel. Pozyskanie popytu poprzez atrakcyjną okazję może pomóc w słabszych terminach, ale również przyzwyczajać gości do szukania hotelu przez rabat. Kto mnie zna, ten wie, że nie jestem fanem obu tych portali.
Przy komunikacie „do 50% taniej” sprawdziłbym więc, czy porównujemy ten sam termin, pokój, wyżywienie, świadczenia, płatność i anulację. Sam procent rabatu nie dowodzi identyczności ofert. Jeżeli hotel potrafi sprzedawać własnymi kanałami bez dużej zależności od portali okazji, oceniam to jako istotną przewagę. Nie oznacza to jednak, że taki portal jest złą decyzją dla obiektu z innym popytem i inną dostępnością.
Porównanie z branżą: przewaga jest wiarygodna, rekord nieudowodniony
Profitroom w raporcie ferii 2025 pokazywał udział stron WWW na poziomie 56,6% wartości oraz 31,8% liczby rezerwacji. No_Baltic ze stroną na poziomie 51,4% wartości i 52,9% liczby ma wyraźnie inną strukturę. Samo 93,8% po dodaniu telefonu nie oznacza więc, że witryna deklasuje rynek. Różne okresy i pakiety wykluczają uczciwy ranking, ale pozwalają dostrzec silną samodzielną stronę i bardzo ważne ofertowanie.
Średnia wartość rezerwacji WWW wynosi około 1674 zł wobec 747 zł w Booking.com, czyli około 124% więcej. Zatem to duża różnica w wartości sprzedawanych pobytów. Dla kontekstu SiteMinder w 2025 roku podawał globalnie 516 USD dla stron i 312 USD dla OTA, około 65% różnicy. U nas przewaga koszyka jest większa, jednak częściowo wynika z pakietów i zawartości pobytu. Jednak nie dowodzi, że samo przeniesienie klienta z OTA podwoi wartość jego zakupu.
| Kanał | Rezerwacje | Wartość, zaokrąglona |
|---|---|---|
| BE WWW | 1145 | 1,92 mln zł |
| Rezerwacje telefoniczne | 680 | 1,58 mln zł |
| Booking.com | 243 | 182 tys. zł |
| Expedia | 89 | 44 tys. zł |
| eTravel | 8 | 5 tys. zł |
Przy potwierdzonej dla tego case study prowizji OTA 15% około 230 tys. zł wartości pośredników oznacza modelowo 34,5 tys. zł prowizji. To kalkulacja na podstawie stawki, nie suma faktur. Zanim ograniczę OTA, sprawdzę, czy dostarczają dodatkowych gości w słabszych terminach. Niski udział pośredników nie jest celem samym w sobie; liczy się jakość miksu dystrybucji.
Ile OTA to dużo? Rynek europejski, case studies i własny limit ryzyka
W badaniu HOTREC 2026 dotyczącym 2025 roku OTA odpowiadały za 29,9% noclegów, a direct za 51,3% w ważonym ujęciu europejskim bez danych sieci. To udział noclegów z całej dystrybucji, a nie wartości sprzedaży online. Dlatego nie odejmuję go wprost od naszych 15,7% liczby rezerwacji OTA ani 6,2% ich wartości.
W naszym raporcie zależność od OTA jest skrajnie niska, marginalna. To daje hotelowi swobodę cenową i kontakt z gościem. Jednocześnie sprawdziłbym, czy niski udział nie wynika z niepełnej integracji kanałów albo z rezygnacji z rynków, których własna marka jeszcze nie obsługuje.
Tak oceniłbym trzy sytuacje w pełnym raporcie PMS
| Udział OTA w noclegach | Moja interpretacja | Pytanie do hotelu |
|---|---|---|
| Około 15% | Niska zależność od pośredników; potencjalnie mocna baza direct. | Czy własne kanały wypełniają także słabsze terminy? |
| Około 30% | Poziom zbliżony do europejskiego punktu odniesienia HOTREC. | Które OTA dają dodatkowy popyt i jaki koszt mają porównywalne pobyty? |
| Około 60% | Wysoka koncentracja w jednym rodzaju dystrybucji. | Co stanie się po podwyżce kosztu, zmianie rankingu lub utracie widoczności? |
To moje scenariusze oceny ryzyka, nie oficjalne progi jakości HOTREC. Nowy hotel miejski z gośćmi zagranicznymi może świadomie potrzebować większego udziału OTA. Natomiast dojrzały resort z powracającymi gośćmi i rozbudowanymi pakietami powinien mieć inne ambicje. W obu przypadkach ważniejsze od samego udziału są koszt, dodatkowy popyt i kontrola nad sprzedażą.
Profitroom opisuje 82% sprzedaży bezpośredniej Zamku Ryn oraz 87% directshare Hotelu Podklasztorze za 2023 rok. W pierwszym przypadku co trzecia rezerwacja direct pochodziła z ofertowania. W drugim ważną rolę odgrywały wspólnie strona, oferta i zespół.
Te przykłady utwierdzają mnie w ocenie, że silna własna dystrybucja No_Baltic jest wartościowym osiągnięciem, a CRM nie jest dodatkiem do reklamy. Jednak różne mianowniki i okresy nie pozwalają napisać, że nasze 93,8% wartości pobiło oba hotele. Publiczne historie sukcesu pokazują możliwości; nie są średnią wszystkich klientów Profitroom.
E-commerce w hotelarstwie: organic search i siła marki
W Search Console za sierpień–grudzień 2025 rozpoznane zapytania brandowe dały około 11,3 tys. kliknięć, a non-brand 15,6 tys. W sklasyfikowanej części to 42% do 58%. Natomiast w całym ruchu udział rozpoznanego brandu wynosi 25,7%; aż 38,7% kliknięć pozostaje poza tym podziałem.
Frazy brandowe w organic search: czego szukają goście?
GA4 pokazuje dla google / organic w całym 2025 roku około 91,1 tys. sesji, 50 zakupów i 86,2 tys. zł przypisanych przychodów. Jednak organic search nie oznacza automatycznie pozyskania nowego gościa. Ktoś, kto wpisuje nazwę hotelu, korzysta z wyszukiwarki, ale często wybrał już markę wcześniej.
W Search Console widać konkretne oznaki tego popytu. Dla zachowania anonimowości podaję schematy fraz: „hotel + nazwa” przyniósł około 2,5 tys. kliknięć, „nazwa + miejscowość” około 2,3 tys., a rozwinięta nazwa hotelu około 0,9 tys. To kliknięcia z sierpnia–grudnia, a nie liczba rezerwacji ani cały rok.
Moja ocena: marka ma realną siłę przyciągania i wspiera direct booking. Jednocześnie organic zawiera zapytania o konkretną potrzebę, np. weekend w SPA czy pokój z jacuzzi. Dlatego osobno oceniałbym obsługę popytu na nazwę i rozwijanie widoczności oferty. Nie mnożę udziału brandu z Search Console przez przychody GA4: zakresy czasu i sposób pomiaru są różne.
E-commerce w hotelarstwie: kliknięcia a rezerwacje
Moja ocena: marka jest istotnym źródłem zainteresowania, ale ten raport nie uzasadnia stwierdzenia, że większość sprzedaży generuje brand. Ponieważ brakuje połączenia zapytań z rezerwacjami i pełnej klasyfikacji nazwy, nie przypisuję brandowi konkretnej wartości sprzedaży. Z kolei duży udział non-brand w rozpoznanych kliknięciach nie dowodzi pozyskania nowych gości.
W Google Ads oddzieliłbym faktyczne zapytania z nazwą hotelu od zapytań o potrzebę, kategorię i region. Następnie porównałbym koszt, wartość zakupów i anulacje dla obu grup. Sama nazwa kampanii ani lista słów kluczowych nie wystarczą, szczególnie przy Performance Max.
ROAS brandu oceniam przede wszystkim jako skuteczność obsługi istniejącego popytu. Dla non-brandu większe znaczenie ma zdolność dotarcia do osób, które dopiero wybierają hotel. Jednak wyłączenie reklamy marki bez testu i kontroli obecności OTA może oddać im część rezerwacji.
Dlatego własny hotel porównaj najpierw z jego poprzednim okresem i sprawdź warianty nazwy. Dopiero później szukaj branżowego progu. Google wyjaśnia ograniczenia filtrowania Search Console; nieprzypisanych zapytań nie rozdzielam uznaniowo.
GA4: ten podział kanałów oceniam jako niewystarczający do decyzji budżetowych
Najbardziej niepokoi mnie Unassigned: 3,4% sesji, ale 34,8% raportowanej wartości. Tak duża część sprzedaży bez jasnej klasyfikacji podważa ocenę źródeł. Moim zdaniem to pilniejszy temat niż szukanie kolejnego procentu CTR.
Nie twierdzę jednak, że te rezerwacje pochodzą z reklam. Najpierw uzgodniłbym oznaczenia kampanii, przejście do silnika, płatności i raportowanie źródeł. Dopiero później przesuwałbym budżet między kanałami. Audyt powinien objąć hotel, partnera technologicznego i osobę od analityki.
Konwersji 0,24% nie oceniam jako wyniku całego hotelu
GA4 pokazuje 615 zakupów i około 0,24% sesji z zakupem. Jednocześnie Profitroom ma 1145 potwierdzonych rezerwacji WWW. Dopóki zakresy nie są uzgodnione, nie nazwę 0,24% ani branżową katastrofą, ani rzetelną miarą konwersji strony. To wynik widoczny w konkretnej konfiguracji pomiaru.
Podobnie 31,5% sesji z kluczowym zdarzeniem i około 27,4 tys. głównych konwersji w Google Ads nie potwierdza tylu zakupów. Dlatego na raport zarządczy wybrałbym zakup, wartość i status rezerwacji; sprawdzenia dostępności oraz kontakt pokazałbym obok. W e-commerce w hotelarstwie dobre definicje celów są warunkiem uczciwej oceny kampanii.
Porównaj identyfikator, datę, status i wartość między systemem rezerwacyjnym a GA4. Następnie sprawdź zgody, deduplikację, strefy czasowe i przejście między domenami. Różnica 615 do 1145 nie oznacza automatycznie utraty 530 rezerwacji.
Do przeglądu przydadzą się dokumentacja pomiaru między domenami oraz zasady pomiaru e-commerce GA4. Z kolei po poprawkach porównuj wyniki od daty zmiany; nie łącz ich bez oznaczenia ze starszą serią.
Google, Booking czy marka hotelu domyka sprzedaż?
W Looker Studio jest wynik kampanii nazwanej PMax for Travel: około 79,9 tys. zł wartości zakupów przy około 716 zł kosztu mediów. Raport konwersji potwierdza, że chodzi o zakup, a nie sumę kontaktów i sprawdzeń dostępności. To bardzo mocna relacja raportowana, choć przy niewielkim budżecie i ograniczonym zakresie kampanii.
Nie utożsamiam jednak całego tego wyniku z samymi Hotel Ads. Performance Max for travel goals może działać w wielu kanałach Google. Ponadto GA4 pokazuje osobne oznaczenia wejść z linków rezerwacyjnych i płatnej oferty hotelowej. Poniżej zestawiam sesje, zdarzenia purchase oraz przychody przypisane tym źródłom w raporcie pozyskiwania ruchu za cały 2025 rok.
| Źródło / medium w GA4 | Sesje w 2025 | Zakupy purchase | Przypisane przychody |
|---|---|---|---|
| google / gfl — oznaczenie bezpłatnych linków | 1195 | 0 | 0 zł |
| googleHPA / adsHPA — oznaczenie płatnej oferty hotelowej | 202 | 2 | około 4,3 tys. zł |
| google / maps — oddzielnie oznaczony ruch z Map | 26 254 | 54 | około 71,1 tys. zł |
Bezpłatne linki i Hotel Ads: co oznaczają te wyniki?
Moja ocena: wynik przypisany bezpłatnym linkom jest alarmująco słaby. Przy 1195 sesjach zero zakupów wymaga wyjaśnienia, a nie pominięcia tej pozycji. Z kolei dwa zakupy z oznaczenia HPA to mała skala, choć bez przypisanego kosztu nie wyliczę jego ROAS. Najpierw sprawdziłbym przejście do silnika rezerwacji, zachowanie źródła między domenami, zgody oraz zgodność identyfikatorów transakcji. Jeśli pomiar jest poprawny, kolejnym krokiem jest ocena dostępności, ceny i dopasowania strony docelowej.
To wartości przypisane źródłom sesji w GA4, dlatego nie dodaję ich do sprzedaży z Google Ads. Nie zastępują też przekroju emisji PMax ani audytu oznaczeń linków. Zero w tym raporcie nie dowodzi, że bezpłatne linki nie uczestniczyły w żadnej rezerwacji. Natomiast około 71,1 tys. zł przypisane Mapom pokazuje, że wizytówka i lokalna obecność mają tu mierzalną rolę w sprzedaży; nie łączę ich automatycznie z GFL.
Google opisuje zakres PMax for travel goals i oddzielne śledzenie bezpłatnych linków. Rozdzielenie tych miejsc pozwala ocenić, ile kosztuje płatna obecność, a ile rezerwacji dostarcza własna oferta bez opłaty za kliknięcie.
Porównałbym na telefonie i komputerze tę samą datę, liczbę osób, cenę końcową, świadczenia oraz anulowanie w ofercie hotelu i OTA. Następnie zweryfikowałbym zakup i źródło w systemie rezerwacyjnym. Jeżeli oferta własna jest droższa bez czytelnej korzyści albo prowadzi do innego pobytu, sam wzrost budżetu nie rozwiąże problemu.
Dopiero wtedy oceniłbym koszt odzyskiwania popytu na markę. Dokumentacja Google dotycząca bezpłatnych linków rozstrzyga opłaty za kliknięcia; nie zastępuje kosztów integracji i systemu. Natomiast temat widoczności omawiam szerzej w analizie SEO i GEO w hotelarstwie.
Mobile czy desktop: gdzie gość rezerwuje pobyt?
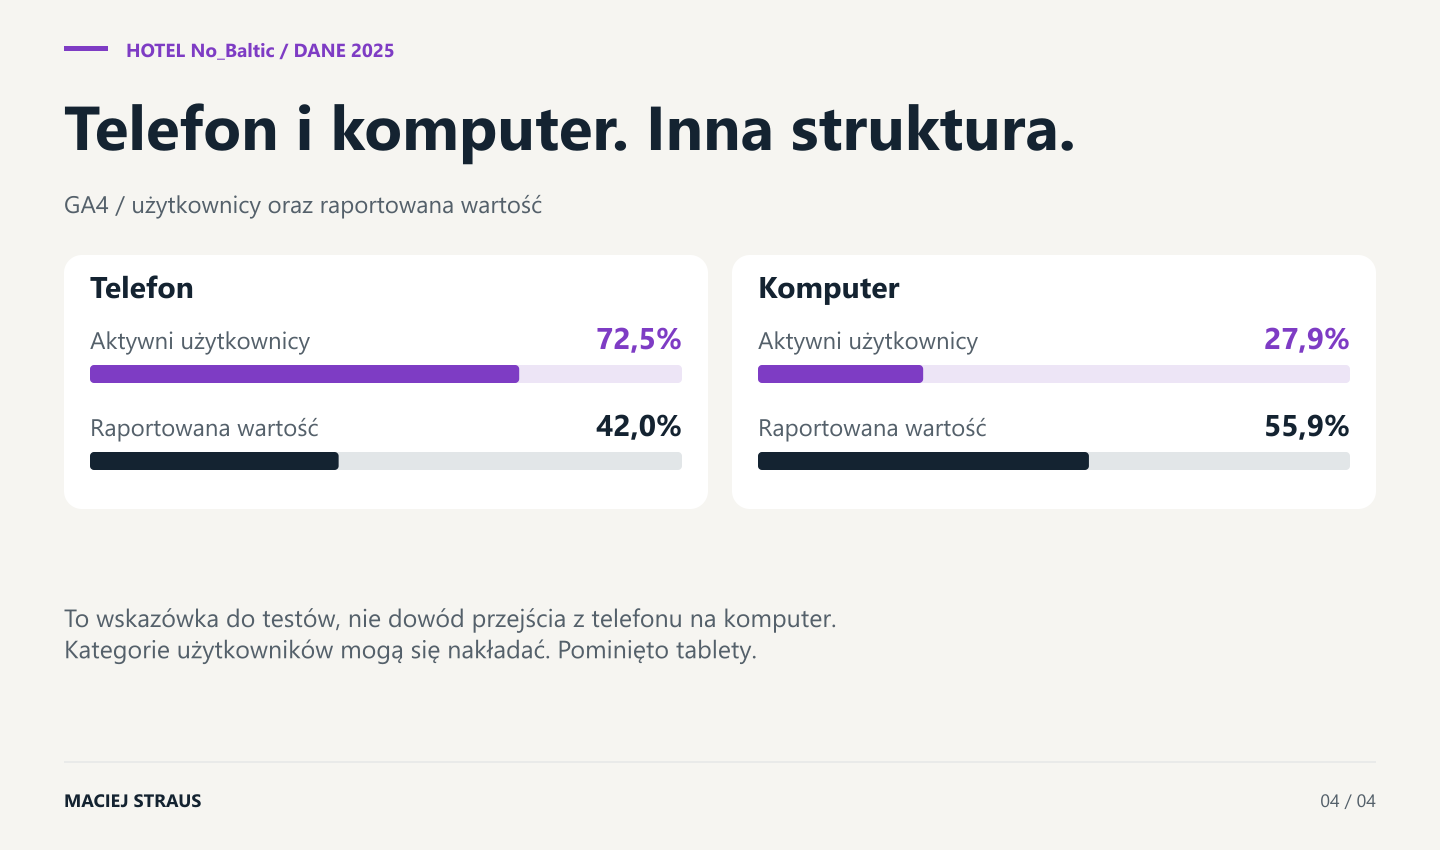
Telefony odpowiadają za 72,5% aktywnych użytkowników, ale to komputery mają 52,2% zakupów i 55,9% przychodu widocznego w GA4. Dlatego samego udziału ruchu nie traktuję jako instrukcji, na które urządzenie przeznaczyć całą uwagę.
| Urządzenie | Aktywni użytkownicy | Zakupy purchase | Przychód w GA4 |
|---|---|---|---|
| Telefon — mobile | 108 43772,53% | 28245,85% | 493 896,29 zł41,99% |
| Komputer — desktop | 41 75427,93% | 32152,20% | 657 561,27 zł55,90% |
| Tablet | 8230,55% | 121,95% | 24 781,00 zł2,11% |
Cały 2025 rok, wszystkie źródła ruchu w GA4; łącznie 615 zdarzeń purchase. Udziały odnoszą się do odpowiedniej sumy raportu. Kategorie aktywnych użytkowników mogą się nakładać. Pominięto smart TV: 1 użytkownik, bez zakupów i przychodu. To zakupy zarejestrowane w GA4, a nie pełny rejestr sprzedaży hotelu.
Większy koszyk na komputerze — co z tego wynika?
Na komputerze średnia wartość na zdarzenie purchase wynosi około 2048 zł wobec 1751 zł na telefonie, czyli na komputerze jest o około 17% wyższa. Zatem desktop ma tu znaczenie zarówno dla liczby zakupów, jak i ich wartości. Jednocześnie nie nazywam tej różnicy stratą spowodowaną stroną mobilną: mogą się różnić oferta, intencja gościa oraz widoczność pomiaru.
Mobile first — tak. Mobile only — zdecydowanie nie. Na telefonie zadbałbym o szybkie poznanie oferty, sprawdzenie terminu i wygodną płatność. Natomiast na komputerze równie starannie przetestowałbym porównywanie pakietów i finalizację zakupu. Gość może zacząć na jednym urządzeniu, a kupić na drugim; jednak ten raport sam nie potwierdza takich przejść. Dlatego budżetu i jakości obsługi nie oceniałbym wyłącznie według urządzenia ostatniego zakupu.
Ścieżka rezerwacji hotelowej: od oferty do płatności
Dlatego przeanalizowałbym każdy etap ścieżki pokazanej poniżej. Wtedy zobaczymy, gdzie telefon traci względem komputera. Ponadto porównałbym te same taryfy, terminy i grupy gości, aby nie obarczyć interfejsu skutkami innego miksu popytu.
- 01OfertaCzy odpowiada na potrzebę?
- 02TerminCzy jest dostępny?
- 03CenaCzy rozumiem całkowity koszt?
- 04DaneCzy łatwo wypełnić formularz?
- 05PłatnośćCzy mogę sprawnie zakończyć?
Na każdym etapie porównaj przejścia i rezygnacje na telefonie oraz komputerze. To schemat analizy, nie zmierzone wyniki lejka No_Baltic.
W case study Arka Medical SPA Profitroom łączy poprawę prezentacji pakietów i przejścia do silnika z pracą zespołu sprzedaży. Porównanie zachowań obejmowało dwa 38-dniowe okna, a równolegle rozwijano ofertowanie.
Dla mnie to uzasadnienie testowania całej ścieżki, nie kopiowania wyglądu nowej strony. W No_Baltic najpierw chcę wskazać etap utraty rezerwacji. Dopiero później wybiorę rozwiązanie i sprawdzę jego efekt na porównywalnym ruchu.
E-commerce w hotelarstwie: porównaj koszt rezerwacji u siebie
Wpisz dane za cały rok: wartość i liczbę rezerwacji w direct oraz OTA, a także roczne koszty obu kanałów. Uwzględnij reklamę, obsługę, systemy i pracę zespołu. Dzięki temu porównasz skalę kosztów, zamiast przeliczać cały hotel na jedną przykładową rezerwację.
Roczny koszt sprzedaży direct i OTA
Jeden rok, ta sama podstawa kwot i rezerwacje po anulacjach. Wpisz własne dane. Kwoty w złotych.
Wynik rocznego porównania kanałów sprzedaży
Wpisz roczne wartości sprzedaży, aby porównać koszty kanałów.
Direct obejmuje własną stronę i rezerwacje telefoniczne. Reklama może wspierać oba kanały. Nie doliczaj ponownie rabatu już uwzględnionego w wartości sprzedaży. Użyj tej samej podstawy, np. wartości bez VAT, z uwzględnieniem zgodnego zakresu faktur i okresu. Wynik pokazuje koszt dystrybucji, nie rentowność hotelu ani dowód dodatkowej sprzedaży. Dane są liczone w przeglądarce i nie są wysyłane przez kalkulator.
Przykład modelowy: direct o wartości 3 mln zł przy 276 tys. zł kosztów kosztuje 9,2%. OTA o wartości 1 mln zł z prowizją 15% i 10 tys. zł innych kosztów kosztuje 16%. To opis kosztu dystrybucji. Nie oznacza, że wszystkie rezerwacje OTA można przenieść do direct ani że 6,8 punktu procentowego jest zyskiem hotelu.
Co zmieniłbym najpierw na podstawie tych wyników?
Największej rezerwy szukałbym w cenie i skuteczności własnej sprzedaży, nie w dalszym ściskaniu marginalnego udziału OTA. Do pierwszego planu testów przyjąłbym scenariusze poprawy o 3–5% w ADR i o 5–10% w wartości telefonu lub zakupów reklamowych. To założenia do weryfikacji na danych, a nie prognoza wzrostu.
| Scenariusz do sprawdzenia | Potencjał rocznej wartości rezerwacji | Warunek |
|---|---|---|
| +3% / +5% ADR całego direct | około +105 tys. / +175 tys. zł | Ta sama liczba pokojonocy i porównywalny miks świadczeń; bez spadku popytu. |
| +5% / +10% wartości rezerwacji telefonicznych | około +79 tys. / +158 tys. zł | Przy niezmienionym koszyku odpowiada to około 34 / 68 dodatkowym rezerwacjom. |
| +5% / +10% wartości zakupów przypisanych reklamie | około +35 tys. / +71 tys. zł | Ten sam budżet i model atrybucji; sprawdzenie anulacji oraz dodatkowego popytu. |
Przy około 3,50 mln zł direct poprawa wartości o 5% oznacza około 175 tys. zł rocznie, a o 10% — około 350 tys. zł. Tak rozumiem skalę potencjału, nie kwotę już udowodnionej straty. Te scenariusze częściowo opisują te same rezerwacje, dlatego ich nie sumuję. Przed oceną efektu odejmuję dodatkowe koszty i sprawdzam, czy podwyżka nie ograniczyła wolumenu.
E-commerce w hotelarstwie: pięć priorytetów po analizie
Nie zaczynałbym od przebudowy całej strony ani zwiększenia każdego budżetu. Ponieważ własna dystrybucja już jest mocna, potrzebuje precyzyjnej optymalizacji. Największą wartość widzę w wyjaśnieniu pomiaru, rozdzieleniu produktów i dopasowaniu momentu promocji.
1. Naprawić podstawę oceny kanałów
Uzgodniłbym transakcje i źródła, zaczynając od Unassigned. Za miarę postępu przyjąłbym mniejszy udział wartości bez wiarygodnej klasyfikacji oraz zgodny zakres porównywanych rezerwacji. Jednak sam spadek Unassigned po technicznej zmianie nie dowodzi poprawy sprzedaży.
2. Rozdzielić brand i non-brand w rozliczeniu reklamy
Przy wspólnym ROAS około 1162% chcę wiedzieć, ile kosztuje obsługa znanej marki, a ile pozyskanie nowego popytu. Dopiero potem zwiększyłbym te budżety, które dostarczają pożądane pobyty przy akceptowanym koszcie.
3. Ustawić budżet według produktu i wyprzedzenia
Ofertę kupowaną około 23 dni przed przyjazdem analizowałbym inaczej niż nocleg rezerwowany około 6 dni wcześniej. Najpierw sprawdziłbym rozkład zakupów, następnie testował okna promocji i oceniał tempo rezerwacji dla konkretnych dat.
4. Rozwijać wartość oferty bez utraty wolumenu
Przy ADR rosnącym o 1% szukałbym taryf i dodatków, za które gość faktycznie chce zapłacić. Ofertę A oceniam korzystniej pod względem koszyka, natomiast w B sprawdziłbym długość pobytu i strukturę pokojów. Dlatego zmianę ceny testowałbym na porównywalnych terminach.
5. Sprawdzić telefon i ofertę własną w Google
Zweryfikowałbym cenę końcową, świadczenia, dostępność i płatność. Dzięki temu test powinien wskazać konkretną przeszkodę lub potwierdzić sprawną ścieżkę. Dopiero wtedy decydowałbym o zmianie formularza, komunikacji albo większym ruchu.
W kolejnym raporcie oczekiwałbym odpowiedzi: który produkt rośnie, dzięki jakiej cenie i wolumenowi, z jakim wyprzedzeniem oraz przy jakim koszcie kanału? To jest dla mnie praktyczna ocena e-commerce w hotelarstwie. Natomiast same kliknięcia i jedna wspólna konwersja jej nie zastąpią.
Marketing hotelowy i direct booking: gdzie zwiększać wartość rezerwacji?
| Obszar | Wynik | Jak go oceniam | Co z tego wynika |
|---|---|---|---|
| Sprzedaż WWW | 1145 rezerwacji; wartość +12% rok do roku | Niewystarczający wzrost — utracony potencjał. Liczba rezerwacji +11%, więc średni koszyk prawie stoi. | Więcej obsługi przy niemal tym samym koszyku. Sprawdź pokrycie kosztów i marżę pobytów. |
| Własna dystrybucja | WWW: 51,4% wartości online; z rezerwacjami telefonicznymi: 93,8% | Bardzo mocna własna dystrybucja. OTA to tylko około 6,2% wartości raportowanej sprzedaży online. | Chroń tę przewagę: rozwijaj markę, ofertowanie i świadomie zarządzaj dostępnością. |
| Google Ads | ROAS mediów ok. 1162%; z obsługą relacja ok. 969% | Satysfakcjonujący, nie wybitny. Koszt z obsługą to 10,3% przypisanej wartości. | Sprawdziłbym brand/non-brand, anulacje oraz dalsze koszty przed zwiększeniem budżetu. |
| ADR w Profitroom | 1027,21 zł; +1% rok do roku | Fatalna dynamika ceny — sygnał alarmowy. ADR praktycznie stoi. Wskaźnik zawiera świadczenia pakietowe. | Sprawdzić zarządzanie ceną, miks pakietów i pokrycie kosztów. Więcej pokojonocy nie wystarczy. |
| Wyprzedzenie rezerwacji | 21,59 dnia; −11% rok do roku | Krótsza widoczność popytu. To nie musi być wada, ale zmienia rytm sprzedaży. | Oddziel kampanie pobytów planowanych od oferty na najbliższe dni. |
| Pomiar kanałów | Unassigned: 34,8% wartości w GA4 | Istotna luka decyzyjna. Za duża, by wiarygodnie rozdzielać budżet według tego raportu. | Uzgodnić źródła i transakcje, zamiast od razu oceniać efektywność agencji. |
Co z tej analizy wynika dla hotelu?
No_Baltic ma bardzo mocną własną dystrybucję, ale wzrost sprzedaży jest niewystarczający — widzę tu utracony potencjał. Reklamę oceniam jako satysfakcjonującą kosztowo, lecz wspólny ROAS nie rozstrzyga o skuteczności pozyskiwania nowych gości. Natomiast wzrost ADR zaledwie o 1% oceniam fatalnie: to alarm dla zarządzania ceną i marżą.
Rezerwacje telefoniczne robią tu ogromną robotę: około 1,58 mln zł wartości i 680 rezerwacji. Średnio to około 2325 zł na rezerwację, o blisko 39% więcej niż przez WWW. Dlatego zespół odbierający telefon traktowałbym jako ważną część sprzedaży, z własnymi celami i oceną skuteczności.
Sprawdziłbym, czy hotel ma call center, czy analizuje odebrane i nieodebrane połączenia oraz czy wraca do niezdecydowanych gości. Jeśli rozmowy są nagrywane zgodnie z obowiązującymi zasadami, można oceniać je także z pomocą AI: jakość pytań, dopasowanie oferty, reakcję na obiekcje i sentyment rozmowy. Wnioski powinien sprawdzać człowiek, a efektem ma być lepsza skuteczność sprzedaży. Raport nie potwierdza, czy No_Baltic korzysta już z takich rozwiązań.
Mój wniosek dla hotelarza
Porównaj najpierw strukturę własnej sprzedaży, potem koszt i moment zakupu. Dopiero wtedy oceniaj, czy Twój wynik jest dobry.
Jeżeli masz niższy udział direct, sprawdź ofertę i dystrybucję. Z kolei przy wysokim udziale oraz słabej dynamice koszyka szukaj rezerwy w produkcie. Natomiast przy nieuzgodnionym pomiarze najpierw odzyskaj wiarygodność oceny.
W komentarzu chętnie przeczytam, które z tych porównań najlepiej opisuje sytuację Twojego hotelu. Ponadto kolejne analizy turystyki i sprzedaży publikuję w moim newsletterze.
Dwie perspektywy, które uzupełniają ten rachunek
Wskaźniki hotelowe
Od ADR i RevPAR do kosztów i rentowności. Jak połączyć marketing z wynikiem obiektu?
Analityk danych w hotelu
Po co łączyć informacje z wielu systemów i kto powinien przełożyć je na decyzje?
Jak porównywać ten case study z własnym hotelem?
W dojrzałym hotelu to bardzo mocna pozycja, jeśli pełny raport obejmuje wszystkie kanały. Jednak najpierw ustal mianownik: wartość rezerwacji, ich liczba czy noclegi. Następnie sprawdź słabe terminy, gości zagranicznych i dodatkowy popyt, którego własna marka jeszcze nie pozyskuje. Marginalne OTA nie powinno oznaczać rezygnacji z opłacalnej sprzedaży.
Przy 1200% koszt samych mediów to około 8,3% przypisanej wartości zakupów. Do oceny dodaj obsługę, anulacje i podział brand/non-brand. Wynik z reklamy nazwy znanego hotelu oceniłbym inaczej niż efekt dotarcia do nowych gości. Ponadto porównuj cały rok z rokiem, a sezon ze zbliżonym sezonem.
To dla mnie alarm, jeśli koszty obsługi pobytu rosną szybciej. Najpierw rozdziel cenę, liczbę pokojonocy i miks pakietów; średnia może stać mimo podwyżek niektórych taryf. Następnie porównaj marżę i RevPAR lub wynik po kosztach dystrybucji. Większy wolumen sam w sobie nie jest wystarczającą oceną sprzedaży.
Możliwa jest zmiana urządzenia w procesie decyzji, inny produkt lub luka pomiaru. Dlatego porównaj odpływ na etapach oferty, terminu, ceny, danych i płatności przy tych samych taryfach. Nie wyceniaj straty przez proste zrównanie konwersji telefonu z komputerem. Najpierw sprawdź, czy pomiar obejmuje te same transakcje.
Wysoka wartość telefonu uzasadnia policzenie takiej inwestycji, lecz nie gwarantuje jej opłacalności. Zmierz odebrane i nieodebrane połączenia, czas odpowiedzi, powroty do ofert oraz potwierdzone rezerwacje. Jeśli nagrywanie jest prawidłowo zorganizowane, AI może wspierać ocenę jakości i sentymentu; człowiek powinien weryfikować wnioski. Porównuj dodatkową marżę z kosztem zespołu i narzędzi.
Rozdziel typ kampanii, miejsce emisji oraz rozpoznane źródło rezerwacji. PMax for Travel nie jest raportem wyłącznie jednego miejsca w Google. W tym case study GA4 pokazuje oddzielnie oznaczenia GFL i HPA; zero zakupów przy GFL wymaga kontroli pomiaru oraz ścieżki rezerwacji. Następnie uzgodnij identyfikatory transakcji i statusy, zamiast sumować sprzedaż pokazaną w różnych systemach.
Metodologia, anonimowość i źródła
Zakres danych i ocen
Opracowanie: Maciej Straus, 15 listopada 2026. Dane pochodzą z udostępnionych raportów; oceny i propozycje działań są moją interpretacją. To nie pełny audyt wdrożenia ani eksperyment przyczynowy. No_Baltic, cztery gwiazdki i sceneria nadmorska są konwencją anonimizacji. Nie ujawniam rzeczywistej marki, lokalizacji, danych gości ani identyfikatorów obiektu.
Profitroom: daty dokonania rezerwacji 1.01–31.12.2025, potwierdzone rezerwacje. Porównanie rok do roku: 2024. Raport online nie zastępuje całej sprzedaży PMS. ADR według definicji raportu obejmuje dodatki zawarte w pakiecie lub planie cenowym. Nazwy ofert uproszczono. Kanał CRM w danych tego hotelu oznacza rezerwacje telefoniczne. Udziały oraz kwoty zaokrąglono; wartości źródłowe wykorzystano do obliczeń.
Reklama, analityka i brand
Google Ads i GA4: cały 2025 rok. Nakład mediów i wykazanej obsługi nie jest pełnym budżetem marketingu. ROAS mediów = wartość zakupów przypisana przez Ads / media × 100%. Relacja z obsługą ma szerszy mianownik. Kredyty atrybucji nie są liczbą unikalnych rezerwacji. Nie sumuję wartości między systemami.
Search Console: 1.08–31.12.2025. Klasyfikacja według rozpoznanej części nazwy jest przybliżona; 38,7% kliknięć nie weszło do podziału. Nie ekstrapoluję go na rok. Kalkulator łączy potwierdzoną stawkę OTA 15% z modelowymi wartościami innych założeń.
Punkty odniesienia z branży
SiteMinder: Hotel Booking Trends, dane za 2025 — wartość rezerwacji według kanału, wzrost direct i wyprzedzenie. Profitroom: Ferie 2025 — sezonowy udział WWW i czas planowania. D-EDGE: raport opublikowany w 2025 — koszt całego direct. D-EDGE: raport 2024 z danymi 2023 — historyczny koszt dystrybucji napędzanej reklamą. Grupy, sezony i definicje różnią się, więc nie traktuję ich jako jednolitego rankingu polskich hoteli.
Dokumentacja i ilustracje
Google: bezpłatne linki rezerwacyjne; GA4: domeny; GA4: e-commerce; Search Console: ograniczenia danych.
Wykresy: opracowanie własne. Fotografie poglądowe, nie przedstawiają analizowanego hotelu: pokój — Max Vakhtbovych, recepcja — Rene Terp, lobby — José Antonio Otegui Auzmendi, plaża — Maryia Plashchynskaya / licencja Pexels.
